De plus en plus de personnes émigrent à Dubaï. Une émigration est un grand projet, dont une partie importante est la prévoyance ou l'assurance santé et maladie. Le système d'assurance aux Émirats arabes unis est nettement différent de celui de la plupart des pays européens.
Ce guide explique tout ce dont il faut tenir compte lorsqu'il s'agit d'émigrer à Dubaï en matière d'assurance maladie.
- Il y a deux types d'assurances à Dubaï. Assurances maladie locales et assurances maladie internationales. Ces dernières sont un peu plus cher, mais plus populaires auprès des expatriés qui voyagent beaucoup et sont également recommandées.
- Quiconque s'installe à Dubaï et qui est indépendant, doit souscrire une assurance. Sinon, c'est généralement l'employeur qui s'occupe de l'assurance obligatoire.
- Les assurances santé internationales les plus populaires sont notamment Genki, Passport Card, Foyer et April.
- Les coûts varient considérablement et dépendent de vos antécédents médicaux, de votre âge ainsi que de l'étendue des prestations souhaitées.
- Lors du choix il convient de bien peser quelle assurance vous correspond et, en cas de doute, de se faire conseiller.
Ai-je besoin d'une assurance maladie ?
Oui, et c'est obligatoire. Il n'existe pas de système solidaire public comme en Europe, mais depuis la Dubai Health Insurance Law No. 11 of 2013, chaque résident est légalement tenu d'être assuré. Le contrôle se fait là où cela compte : sans police valide, l'administration ne délivre ni ne renouvelle aucun residence visa.
Indépendamment de la prescription légale, il convient toutefois de s'occuper d'une assurance maladie. En cas de maladie, celle-ci prend en charge les frais. Dans le cas contraire, il faut prendre en charge l'ensemble des frais à titre privé. Selon l'assurance maladie que l'on souscrit, on obtient des prestations plus ou moins étendues et la somme assurée est également variable.
L'obligation s'applique à tout résident titulaire d'un visa de résidence, indépendamment de l'âge et de la nationalité, et elle dépend d'un sponsor : les employeurs assurent leurs salariés, et à leurs frais, car la loi interdit expressément de retenir la cotisation sur le salaire. Qui vit à Dubaï par sa propre société est à la fois employeur et assuré et doit s'assurer lui-même. Pour les membres de la famille qui suivent, c'est le sponsor concerné qui est responsable, donc en règle générale vous.
Le minimum légal est l' Essential Benefits Plan (EBP), un tarif de base défini par la Dubai Health Authority pour les bas revenus. Il couvre les urgences, les soins de base, la grossesse et un nombre limité d'examens, et coûte selon l'âge environ 600 à 800 AED par an, soit 150 à 200 €. Pour tout ce qui va au-delà, libre choix du médecin, bonnes cliniques, soins dentaires, soins à l'étranger, il faut un vrai contrat.
Sans police valable, le visa de résidence n'est ni délivré ni renouvelé, la procédure s'arrête tout simplement. S'y ajoutent des amendes, à Dubaï généralement 500 AED par mois et par personne non assurée. Pour les employeurs qui n'assurent pas leur personnel, les montants sont nettement plus élevés.
Depuis le 1er janvier 2025 l'obligation ne vaut plus seulement à Dubaï et Abou Dabi mais, via le Basic Health Insurance Scheme, dans tout le pays, donc aussi à Charjah, Ajman, Ras el Khaïmah, Oumm al Qaïwaïn et Foujaïrah. Le tarif de base y démarre à environ 320 AED par an et couvre jusqu'à 50 000 AED en hospitalisation et 10 000 AED en ambulatoire.
Sources : dubai.gov.ae: Law No. 11 of 2013, dha.gov.ae, mohap.gov.ae
Comment fonctionne le système de santé à Dubaï
Qui arrive d'Europe doit d'abord abandonner une habitude de pensée : aux EAU, il n'existe pas de caisse d'assurance maladie qui règle en arrière-plan, ni de cotisation prélevée en pourcentage du revenu. Il y a des assureurs, des contrats et des réseaux, et c'est le contrat qui décide des cliniques auxquelles vous avez accès.
Qui réglemente quoi
À Dubaï, l'autorité compétente est la Dubai Health Authority (DHA), à Abou Dabi le Department of Health, et pour les autres émirats le ministère de la Santé MOHAP. La DHA fixe l'étendue minimale, agrée assureurs et cliniques et exploite la plateforme sur laquelle polices et prestations sont vérifiées.
Public et privé
Les hôpitaux publics comme le Rashid Hospital, le Dubai Hospital ou le Latifa Hospital pour femmes et enfants sont bien équipés, mais s'adressent avant tout aux nationaux ; sans assurance adaptée, les expatriés y paient de leur poche. Le quotidien de la plupart se déroule dans les chaînes privées : Mediclinic, Aster, NMC, Saudi German Hospital et l' American Hospital Dubai. Le niveau est élevé, l'équipement moderne, on attend rarement, et plusieurs établissements comptent des médecins germanophones.
Le réseau compte plus que le plafond
La différence décisive entre deux contrats est rarement le plafond, mais le réseau. Les contrats bon marché vous lient à un petit réseau, souvent sans les établissements premium ; les contrats plus chers ouvrent toutes les chaînes et remboursent aussi en dehors. Si vous savez déjà dans quelle clinique vous voulez aller, vérifiez avant de signer qu'elle est dans le réseau : cela compte davantage qu'un plafond que l'on n'atteint de toute façon jamais.
Comparaison des fournisseurs
Le nombre de fournisseurs est important, mais voici un aperçu des fournisseurs les plus connus et les plus populaires d'assurance maladie à Dubaï.
Fournisseurs locaux
Sur insurancemarket.ae, on trouve un grand nombre de fournisseurs d'assurance locaux. La plupart d'entre eux se limitent aux EAU ou au CCG. Si vous avez besoin d'une assurance maladie sur place, vous trouverez certainement ce qu'il vous faut et la plupart de ces fournisseurs sont également les moins chers. Après une brève saisie des données les plus importantes, on obtient différentes offres de GIG, Sukoon ou d'autres fournisseurs.
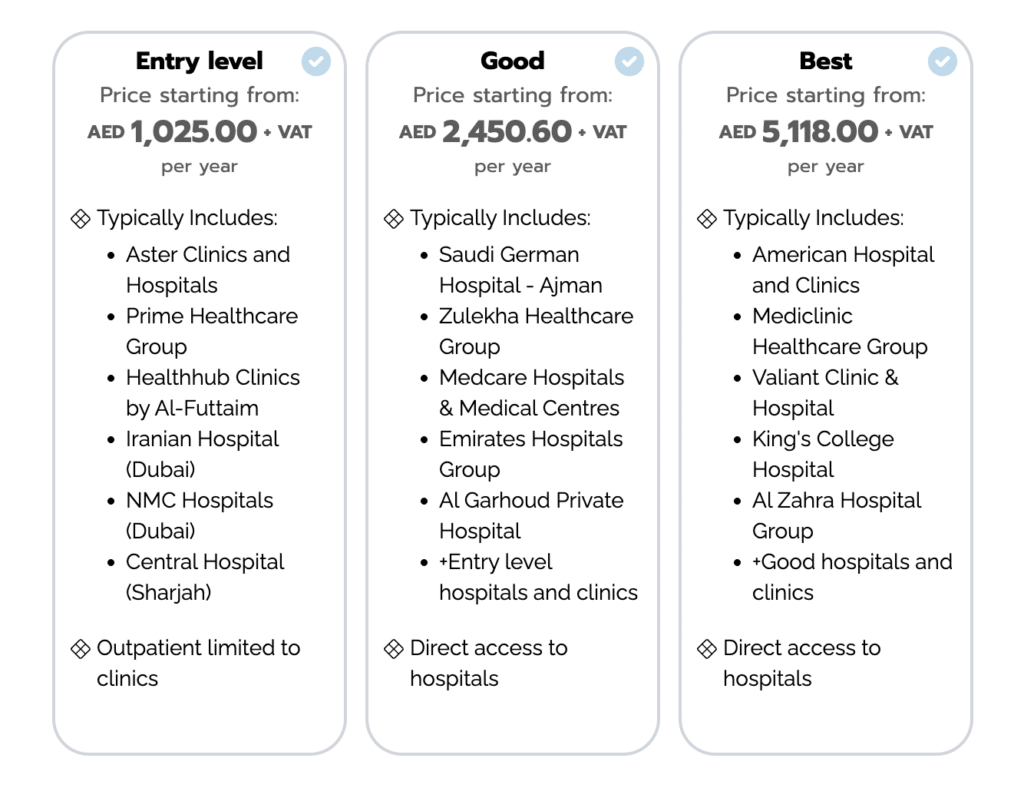
La plupart du temps, on peut choisir entre différents forfaits d'hôpital. Car il existe également différentes “ chaînes d'hôpitaux ”, qui ont par conséquent des normes de qualité et de service différentes. Voici un bref aperçu des offres les plus importantes, divisées en forfaits.
Comme on peut le voir ici (ce que nous pouvons également confirmer), les meilleurs hôpitaux sur place appartiennent définitivement à American Hospital, Mediclinic et King's College Hospital. On les trouve donc dans le Best Package pour environ 5.000 AED, soit 1200€ par an. Ce prix se réfère toutefois à l'exemple d'un homme d'une trentaine d'années en bonne santé. Les prix exacts varient logiquement d'une personne à l'autre, nous y reviendrons plus tard.
Fournisseurs internationaux
Toutefois, les personnes qui voyagent beaucoup et qui souhaitent bénéficier d'une couverture d'assurance élevée à l'étranger devraient opter pour les assurances suivantes. Celles-ci comptent parmi les plus appréciées des expatriés européens et ont fait leurs preuves au cours des dernières années.
Globalement, il n'y a pas de meilleur choix, il faudrait demander un devis à chacun des 4 fournisseurs suivants en fonction de vos attentes individuelles.
PassportCard
Depuis de nombreuses années, la PassportCard est très appréciée des nomades numériques et des expatriés à Dubaï. Ce produit d'assurance est fourni par la compagnie d'assurance allemande Allianz et propose des formules d'assurance attrayantes pour différentes zones géographiques.
L'idée est de faire recharger la carte par l'application en cas de maladie et de l'utiliser ensuite à l'hôpital. Ainsi, on ne doit pas avancer les frais soi-même, mais on peut payer directement avec la carte. Il est également possible de payer soi-même et d'être remboursé si on le souhaite.
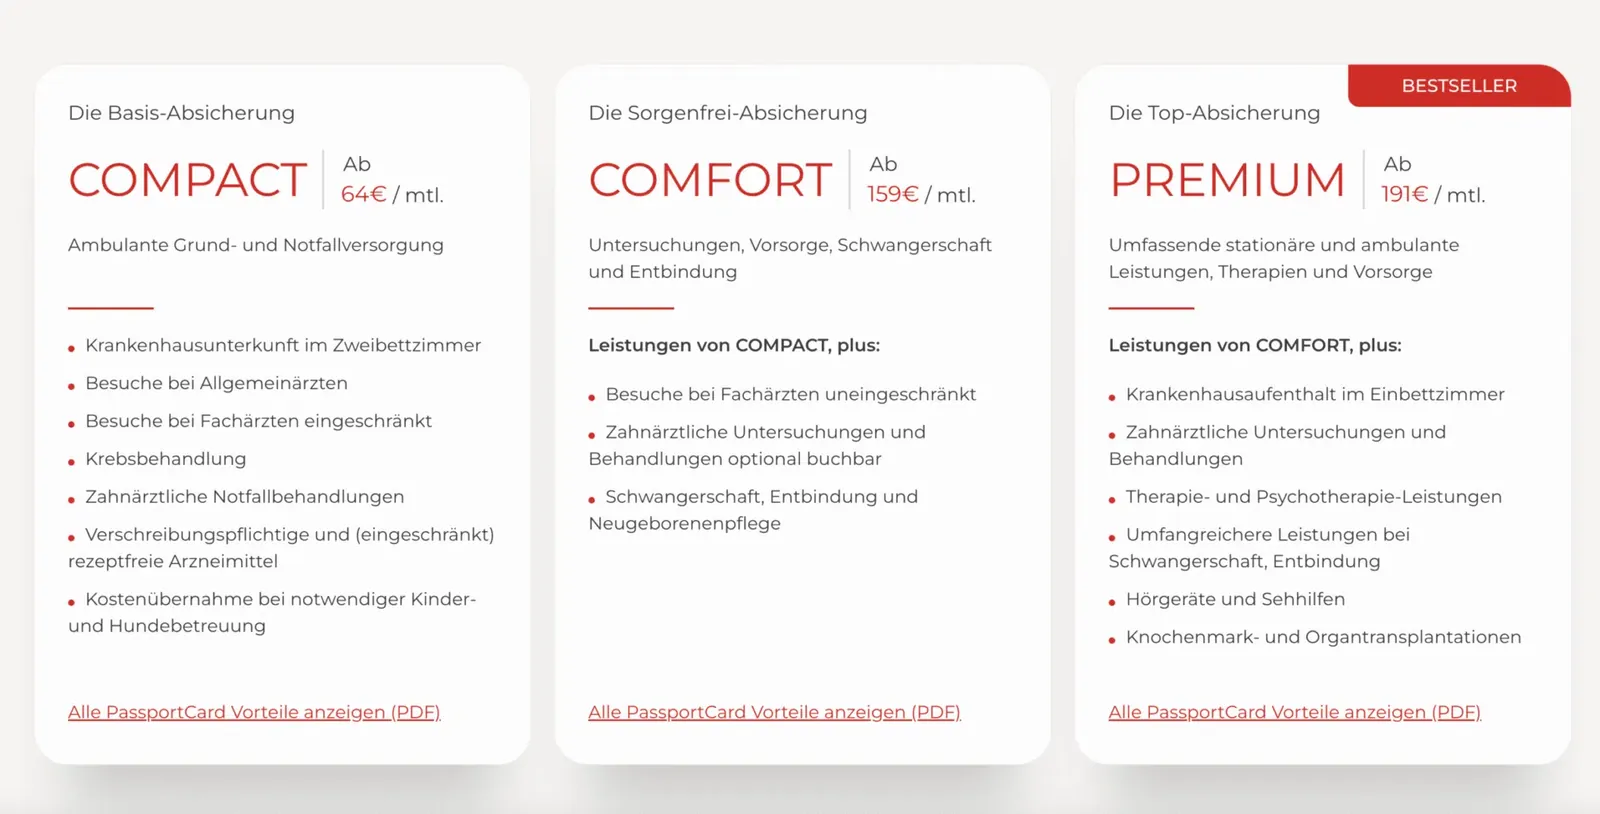
En principe, les prestations sont réparties sur 3 plans. Comme nous l'avons déjà mentionné, les coûts y afférents sont individuels. Voici toutefois un bref aperçu.
Le tableau complet des performances se trouve ici.
L'un des plus grands avantages, outre les formules et prestations attrayantes et l'application avec carte, est bien sûr l'assistance en langue allemande. Ceux qui veulent de la qualité allemande trouveront leur bonheur chez Passport Card et on se sent définitivement plus à l'aise, même à l'étranger, quand on sait que l'assurance et ses collaborateurs parlent la même langue.
Genki
Genki est un autre assureur ou courtier d'assurance allemand qui a lancé un excellent forfait pour les nomades numériques et les grands voyageurs. L'offre est très claire et la décision est donc relativement facile à prendre.
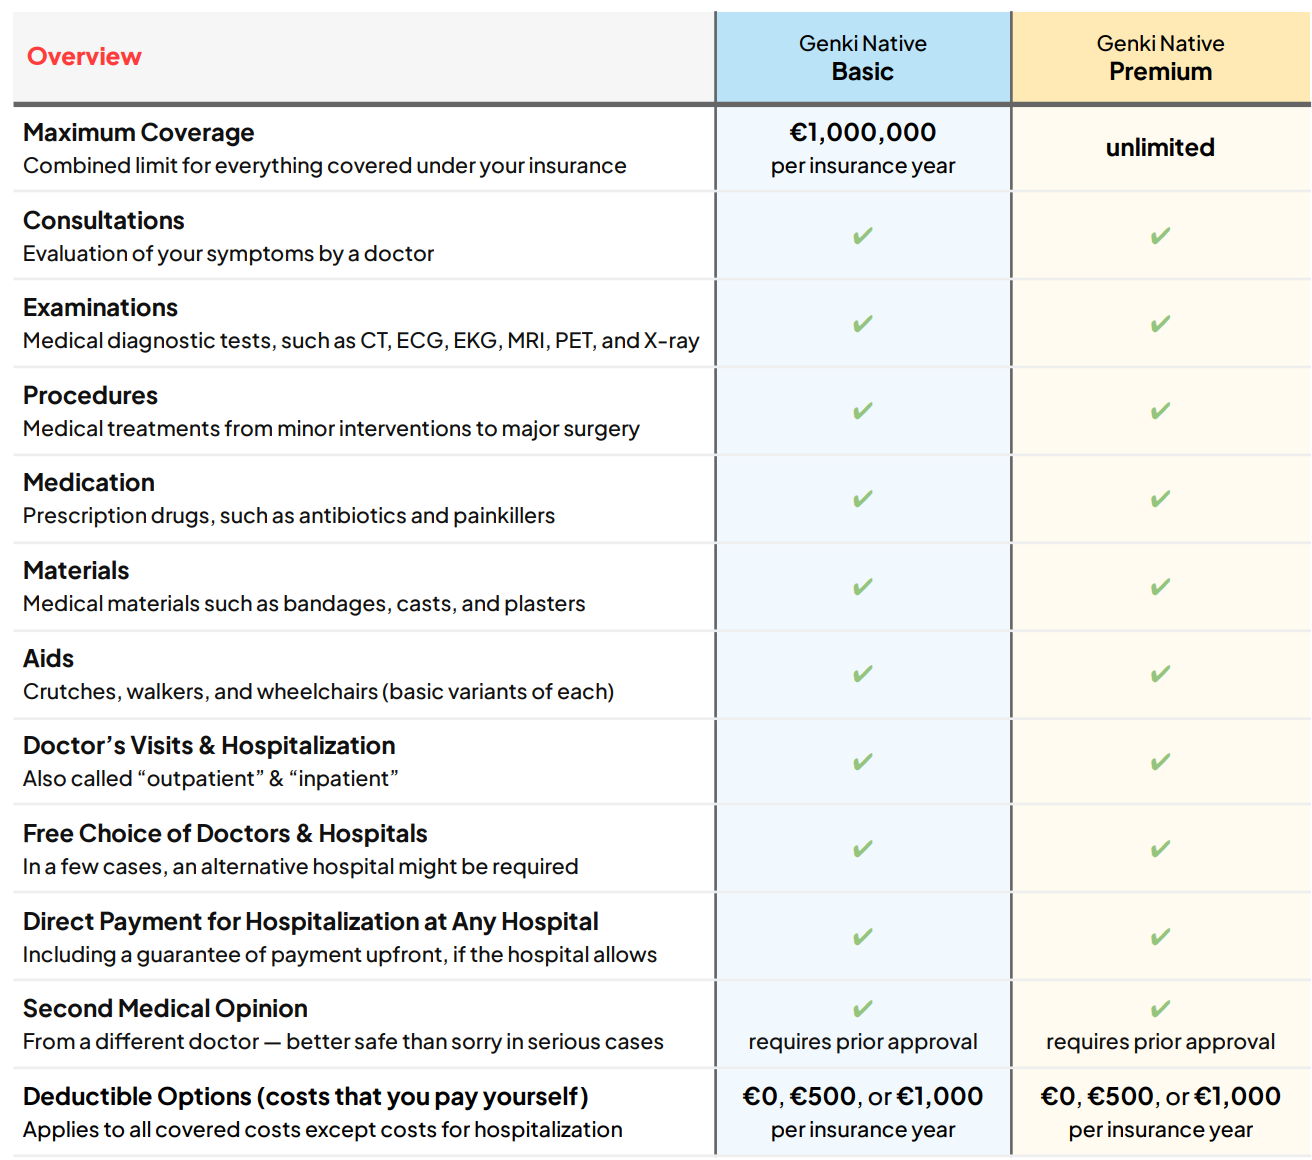
Il existe d'une part un pack de base, qui permet une assurance complète dans le monde entier et vous protège lors de voyages et de séjours à l'étranger. Le prix est pour la plupart inférieur à 200 €.
En outre, il existe le pack Premium, qui inclut tout du pack Basic, mais couvre en plus les dépenses préventives et de médecine alternative. Vous trouverez ci-après une brève comparaison des deux packs.
L'avantage de Genki réside tout simplement dans la simplicité de son offre. En général, vous bénéficiez d'une couverture d'assurance complète dans le monde entier, et vous pouvez en plus profiter de prestations préventives et de médecine alternative grâce au forfait Premium.
De plus, l'assurance est un peu moins chère que la Passport Card.
Foyer (Global)
Foyer Global est un autre prestataire intéressant. Cette compagnie d'assurances luxembourgeoise propose des assurances santé internationales pour les expatriés de tous types. Ici aussi, on obtient des plans attrayants avec une infrastructure moderne.
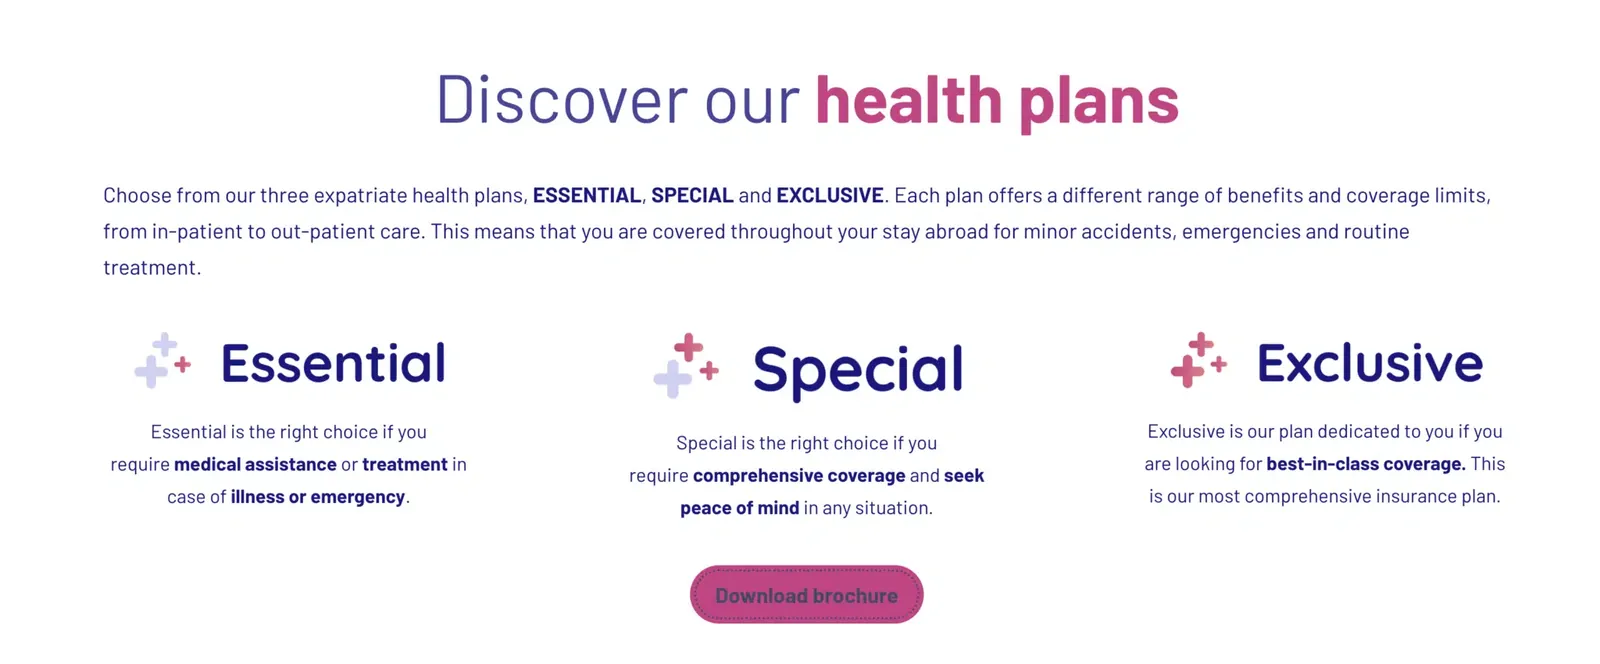
Tout comme la PassportCard, il existe 3 plans parmi lesquels choisir. Les détails exacts se trouvent sur ici.
April (International)
Un fournisseur français qui est devenu si populaire ces dernières années en raison des faibles coûts mensuels de l'assurance est April. Ce fournisseur est un peu moins cher et on peut choisir entre 4 formules de base différentes.
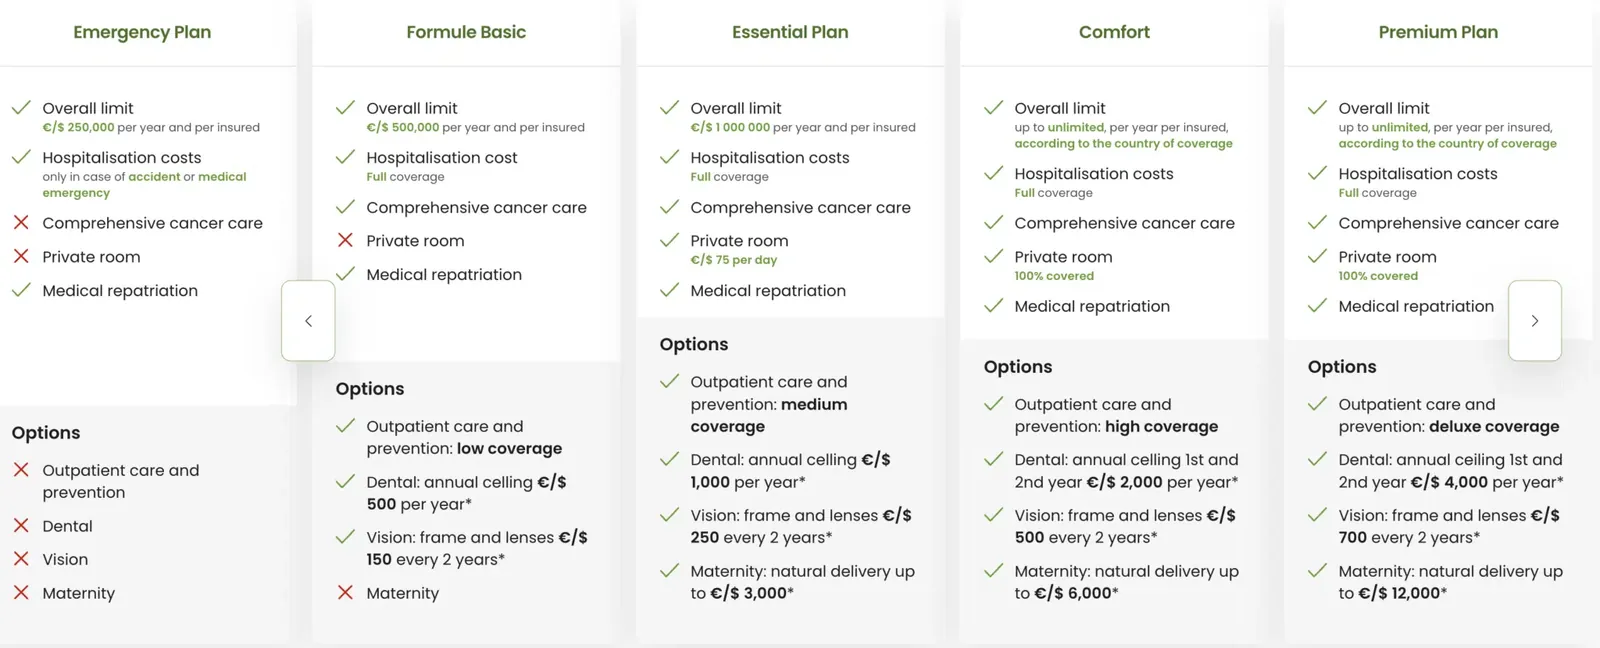
Les détails exacts des plans sont disponibles dans la brochure ici.
Les principales options en comparaison directe :
| Prestataire | Couverture | Typiquement pour | Cotisation / an |
|---|---|---|---|
| Essential Benefits Plantarif de base légal | EAU uniquement, petit réseau | salariés à bas revenu, simple conformité | env. 600 – 800 AED150 – 200 € |
| Assureurs locauxGIG, Sukoon, Daman, Orient | EAU, en partie CCG | ceux qui vivent durablement à Dubaï et voyagent peu | 1.000 – 4.000 € |
| PassportCardvia Allianz Partners | mondiale, paiement direct par carte | expatriés qui ne veulent pas avancer les factures | 1.500 – 3.500 € |
| Cigna Global | mondiale, modulaire | ceux qui voyagent beaucoup et veulent combiner librement | 2.000 – 5.000 € |
| Allianz Care / BDAE | mondiale, service en allemand | familles et tous ceux qui veulent des interlocuteurs germanophones | 2.000 – 5.000 € |
Valeurs indicatives pour une personne saine d'âge moyen, état septembre 2026. La cotisation réelle dépend de l'âge, des antécédents, de la franchise et du réseau ; seule l'offre personnelle fait foi. Notre équipe est assurée via PassportCard parce que les soins y sont réglés directement par carte, au lieu d'avancer les frais et de les réclamer ensuite.
Coûts
Il est impossible de donner une estimation globale des coûts d'une assurance maladie, car ils dépendent toujours de chaque personne. Les principaux facteurs qui déterminent le montant de la cotisation mensuelle sont toujours les suivants
- Sexe
- Vieux
- Antécédents médicaux / Historique
- Étendue de l'assurance (prestations)
- Montant de l'assurance (frais maximum pris en charge par an)
On ne peut évidemment pas choisir les 3 premiers facteurs, mais les 2 derniers sont variables et dépendent de ses propres besoins. En général, les personnes qui voyagent beaucoup devraient toujours souscrire une assurance maladie internationale. Ainsi, on peut aller chez le médecin et se faire soigner dans les pays les plus divers.
Ceux qui craignent le pire ou qui souhaitent être couverts devraient également envisager d'augmenter les prestations d'assurance. Les prestations supplémentaires, qui ne sont généralement pas comprises dans les formules standard, sont notamment les suivantes
- Dentiste
- Physiothérapie
- Psychothérapie
- Massages
- Chambre individuelle à l'hôpital
- Assurance perte de salaire en cas de maladie
Ces points supplémentaires peuvent être ajoutés ou supprimés par l'assuré lui-même ou sont inclus dans différentes formules d'assurance proposées par les prestataires. Ils ne sont pas nécessaires, mais peuvent s'avérer utiles dans certains cas.
On peut malgré tout donner des ordres de grandeur. Les valeurs suivantes sont ce que nous constatons en pratique pour un bon contrat avec un réseau de cliniques correct :
| Configuration | Contrat local | Contrat international |
|---|---|---|
| Personne seule, 20 – 35 ans | 1.000 – 2.000 € | 1.500 – 2.500 € |
| Personne seule, 36 – 50 ans | 1.500 – 3.000 € | 2.000 – 3.500 € |
| Personne seule, à partir de 50 ans | 2.500 – 5.000 € | 3.500 – 7.000 € |
| Couple, tous deux de moins de 40 ans | 2.000 – 4.000 € | 3.000 – 5.500 € |
| Famille avec deux enfants | 3.500 – 7.000 € | 5.000 – 10.000 € |
| Minimum légal (EBP) | env. 150 – 200 € par personne | |
Cotisations annuelles en euros, état septembre 2026, arrondies. Les facteurs de prix, dans cet ordre : âge, antécédents, étendue du réseau de cliniques et inclusion ou non des soins dentaires et de la maternité. Une franchise de 10 à 20 % fait sensiblement baisser la cotisation. Ce que coûte le reste de la vie à Dubaï figure dans l'article Coût de la vie à Dubaï.
Assurance voyage, contrat expatrié et caisse d'origine
Deux choses sont régulièrement confondues, et la confusion peut coûter cher.
Assurance maladie voyage
Elle vaut pour les vacances, en général jusqu'à 42 ou 56 jours d'affilée, coûte 10 à 40 € par an et couvre les urgences aiguës plus le rapatriement. Pour des vacances à Dubaï, elle suffit largement, et si elle n'est pas obligatoire pour entrer comme touriste, elle est vivement recommandée. Comme justificatif pour un visa de résidence, elle n'est pas acceptée : l'administration exige une police agréée aux EAU qui remplit l'étendue minimale de la DHA.
Assurance maladie expatrié ou internationale
Elle est conçue pour une vie durable à l'étranger, sans limite de durée, couvre la prévention et les traitements chroniques et satisfait aux exigences du visa. C'est exactement ce qu'il vous faut pour expatrier.
Ce qu'il advient de votre caisse d'origine
Avec la radiation et la perte du domicile prend fin l'affiliation obligatoire à l'assurance maladie légale, et les EAU n'ont pas de convention de sécurité sociale avec la plupart des pays européens. Deux choses valent la peine avant : la résiliation écrite avec justificatif de l'assurance à l'étranger, faute de quoi les cotisations continuent. Et, deuxièmement, l' assurance de maintien des droits, qui vous garantit la réadhésion sans nouvel examen médical en cas de retour ultérieur ; selon la caisse et la formule, elle coûte le plus souvent entre 15 et 60 € par mois. Les assurés privés devraient convenir de la même chose avec leur assureur, on parle alors de convention de suspension. Qui prépare son départ trouvera le déroulé complet dans le guide S'expatrier à Dubaï.
Expérience
D'après notre expérience, la souscription d'une assurance maladie lors d'une expatriation à Dubaï en vaut vraiment la peine. Ceux qui souhaitent économiser peuvent opter pour un prestataire local, mais nous recommandons clairement un prestataire international couvrant un grand nombre de pays. Notre équipe connaît parfaitement Genki assuré auprès de la compagnie d'assurance allemande Allianz.
Recommandation : Conseil professionnel
Le choix de l'assurance doit être fait avec soin, car en cas de besoin, il faut être adéquatement assuré. Ceux qui ne sont pas certains ou qui n'ont pas le temps de comparer toutes les assurances en détail devraient réserver un conseil professionnel.
Notre partenaire d'assurance Assurancy offre des conseils gratuits et professionnels en matière d'assurance maladie à Dubaï et au-delà.
Questions fréquentes
Les questions que l'on nous pose le plus souvent sur l'assurance maladie à Dubaï.
Combien coûte une assurance maladie à Dubaï ?
Le tarif de base légal (Essential Benefits Plan) se situe autour de 600 à 800 AED par an, soit environ 150 à 200 €. Un bon contrat avec un réseau de cliniques correct coûte à une personne seule entre 1 000 et 3 000 € par an, plutôt 1 500 à 3 500 € en couverture internationale. Pour une famille avec deux enfants, comptez 3 500 à 10 000 €.
L'assurance maladie est-elle obligatoire à Dubaï ?
Oui. Depuis la Dubai Health Insurance Law No. 11 of 2013, tout résident doit être assuré, et depuis janvier 2025 l'obligation vaut aussi dans les émirats du nord via le Basic Health Insurance Scheme. Sans police valable, aucun visa de résidence n'est délivré ni renouvelé, et les amendes démarrent à 500 AED par mois.
Suis-je couvert comme touriste à Dubaï ?
Non, pas automatiquement. Pour des vacances, une assurance maladie voyage classique avec rapatriement suffit, elle coûte 10 à 40 € par an. Sans assurance, vous payez de votre poche, et les cliniques privées de Dubaï sont chères : une visite aux urgences atteint vite quatre chiffres.
Mon employeur paie-t-il l'assurance maladie ?
Aux EAU, l'employeur est légalement tenu d'assurer son personnel et ne peut pas retenir la cotisation sur le salaire. Il n'est en revanche pas responsable du conjoint et des enfants : c'est au sponsor concerné de s'en charger, donc en règle générale vous.
Comment est le système de santé à Dubaï ?
Il n'existe pas de caisse d'assurance maladie au sens européen, mais des assureurs et des contrats. Le système est réglementé par la Dubai Health Authority. Le quotidien se déroule dans des chaînes privées comme Mediclinic, Aster, NMC ou l'American Hospital ; le niveau est élevé et les délais courts. Les établissements auxquels vous avez accès dépendent du réseau de votre contrat.
Puis-je conserver ma caisse d'assurance maladie d'origine ?
La radiation met fin à l'affiliation obligatoire, et il n'existe pas de convention de sécurité sociale entre les EAU et la plupart des pays européens. Une assurance de maintien des droits est judicieuse : elle vous garantit la réadhésion sans nouvel examen médical en cas de retour et coûte le plus souvent 15 à 60 € par mois.
Une assurance maladie voyage est-elle acceptée pour le visa ?
Non. Pour le visa de résidence, l'administration exige une police agréée aux EAU qui remplit l'étendue minimale de la DHA. Une police voyage européenne ne le fait pas, aussi bonne soit-elle.
Les antécédents médicaux sont-ils couverts ?
Pas automatiquement. Les contrats locaux excluent souvent les antécédents ou leur appliquent des délais de carence de six à douze mois ; les prestataires internationaux les intègrent généralement moyennant une surprime. Qui a quelque chose à déclarer doit le faire ouvertement : un antécédent tu coûte la couverture le moment venu.
Les soins dentaires sont-ils inclus ?
Pas dans le tarif de base ; dans les meilleurs contrats, généralement en module avec supplément. Les soins dentaires à Dubaï sont relativement chers, le module vaut donc la peine pour la plupart. Il en va de même pour la maternité : l'Essential Benefits Plan ne la couvre que de façon limitée et elle mérite d'être incluse sciemment en cas de désir d'enfant.
Résumé
En résumé, on peut dire que l'on devrait définitivement souscrire une assurance maladie lors de l'émigration à Dubaï. D'une part parce que c'est une obligation légale, d'autre part parce que cela permet d'être couvert en cas de maladie et que les hôpitaux privés sont généralement très chers.
Cependant, chacun doit évaluer individuellement le type d'assurance dont il a besoin.
Vous voulez partir à Dubaï ?
Recevez dès maintenant notre guide gratuit pour s’installer à Dubaï, avec 7 conseils sur l’expatriation, la création d’entreprise, le visa & plus.
Cela pourrait aussi vous intéresser