Cada vez son más las personas que deciden mudarse a Dubái. Organizar una mudanza internacional implica preparar muchos aspectos, y uno de los más importantes es contratar un seguro médico. El sistema sanitario de Emiratos Árabes Unidos funciona de forma muy diferente al de la mayoría de los países europeos, por lo que conviene conocer bien cómo funciona antes de trasladarse.
En esta guía encontrarás todo lo que necesitas saber sobre el seguro médico en Dubái: si es obligatorio, qué tipos de cobertura existen, cuáles son las principales aseguradoras y cuánto cuesta contratar un seguro de salud en Emiratos Árabes Unidos.
- Hay dos tipos de seguros en Dubái. Seguros médicos locales y seguros médicos internacionales. Estos últimos son un poco más caros, pero entre los expatriados que viajan mucho son más populares y también recomendables.
- Quien emigra a Dubái y es autónomo, debe contratar un seguro. De lo contrario, del seguro obligatorio se suele encargar el empleador.
- Los seguros de salud internacionales más populares son, entre otros, Genki, Passport Card, Foyer y April.
- Los costos varían mucho y dependen del propio historial médico, la edad y el alcance de los servicios deseados.
- En las elecciones se debe sopesar bien qué seguro se adapta a uno mismo y, en caso de duda, dejarse asesorar.
¿Es obligatorio contratar un seguro médico en Dubái?
En Emiratos Árabes Unidos no existe un sistema público de asistencia sanitaria comparable al de muchos países europeos. Por norma general, las empresas son responsables de proporcionar un seguro médico a sus empleados o de garantizar que dispongan de una cobertura sanitaria válida. Contar con un seguro médico es un requisito legal para los residentes desde la Dubai Health Insurance Law No. 11 of 2013, y se comprueba donde duele: sin póliza válida la autoridad no expide ni renueva el visado de residencia.
Más allá de la obligación legal, contratar un seguro médico es altamente recomendable. La atención sanitaria en Dubái es privada y los costes médicos pueden ser elevados si no se dispone de una póliza. Dependiendo del seguro contratado, el nivel de cobertura, los hospitales incluidos y el capital asegurado pueden variar de forma considerable.
La obligación se aplica a todo residente con visado de residencia, con independencia de la edad y la nacionalidad, y depende de un patrocinador: los empleadores aseguran a su plantilla, y a su propia costa, porque la ley prohíbe expresamente descontar la prima del salario. Quien vive en Dubái a través de su propia empresa es a la vez empleador y asegurado y debe asegurarse a sí mismo. De los familiares que le acompañan se ocupa el patrocinador correspondiente, es decir, por lo general tú.
El mínimo legal es el Essential Benefits Plan (EBP), una tarifa básica definida por la Dubai Health Authority para rentas bajas. Cubre urgencias, atención básica, embarazo y un número limitado de pruebas, y cuesta según la edad unos 600 a 800 AED al año, es decir, entre 150 y 200 €. Para todo lo demás, libre elección de médico, buenas clínicas, odontología, tratamiento en el extranjero, hace falta una póliza de verdad.
Sin una póliza válida no se expide ni se renueva el visado de residencia, el trámite sencillamente se detiene. A eso se suman multas, en Dubái habitualmente 500 AED al mes por persona sin seguro. Para los empleadores que no aseguran a su plantilla, los importes son bastante más altos.
Desde el 1 de enero de 2025 la obligación ya no rige solo en Dubái y Abu Dabi, sino, a través del Basic Health Insurance Scheme, en todo el país, es decir, también en Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain y Fujairah. La tarifa básica allí parte de unos 320 AED al año y cubre hasta 50.000 AED en hospitalización y 10.000 AED en régimen ambulatorio.
Fuentes: dubai.gov.ae: Law No. 11 of 2013, dha.gov.ae, mohap.gov.ae
Cómo funciona el sistema sanitario en Dubái
Quien llega desde Europa tiene que abandonar primero una costumbre mental: en los EAU no hay una caja de enfermedad que liquide en segundo plano ni una cuota que se descuente como porcentaje del sueldo. Hay aseguradoras, tarifas y redes, y la tarifa decide qué clínicas te quedan abiertas.
Quién regula qué
En Dubái la competencia es de la Dubai Health Authority (DHA), en Abu Dabi el Department of Health y, para el resto de emiratos, el ministerio de Sanidad MOHAP. La DHA fija la cobertura mínima, otorga licencia a aseguradoras y clínicas y opera la plataforma en la que se comprueban pólizas y prestaciones.
Público y privado
Los hospitales públicos como el Rashid Hospital, el Dubai Hospital o el Latifa Hospital para mujeres y niños están bien equipados, pero se dirigen sobre todo a los nacionales; sin un seguro adecuado los expatriados pagan allí de su bolsillo. El día a día de la mayoría transcurre en las cadenas privadas: Mediclinic, Aster, NMC, Saudi German Hospital y el American Hospital Dubai. El nivel es alto, el equipamiento moderno, apenas hay esperas, y en varios centros hay médicos de habla alemana.
La red importa más que la suma asegurada
La diferencia decisiva entre dos tarifas rara vez es la suma asegurada, sino la red. Las tarifas baratas te atan a una red pequeña, a menudo sin los centros premium; las más caras abren todas las cadenas y también reembolsan fuera de ellas. Quien ya sabe a qué clínica quiere ir debería comprobar antes de firmar si está en la red: eso importa más que una suma que de todos modos nunca se agota.
Comparativa de aseguradoras
En Dubái existe una amplia oferta de aseguradoras, tanto locales como internacionales. A continuación, repasamos las opciones más populares entre los expatriados.
Aseguradoras locales
Plataformas como InsuranceMarket.ae permiten comparar fácilmente seguros médicos de distintas compañías locales. La mayoría de estas pólizas ofrecen cobertura principalmente en Emiratos Árabes Unidos y, en algunos casos, en otros países del Consejo de Cooperación del Golfo (CCG). Si buscas un seguro médico local, suele ser la opción más económica.
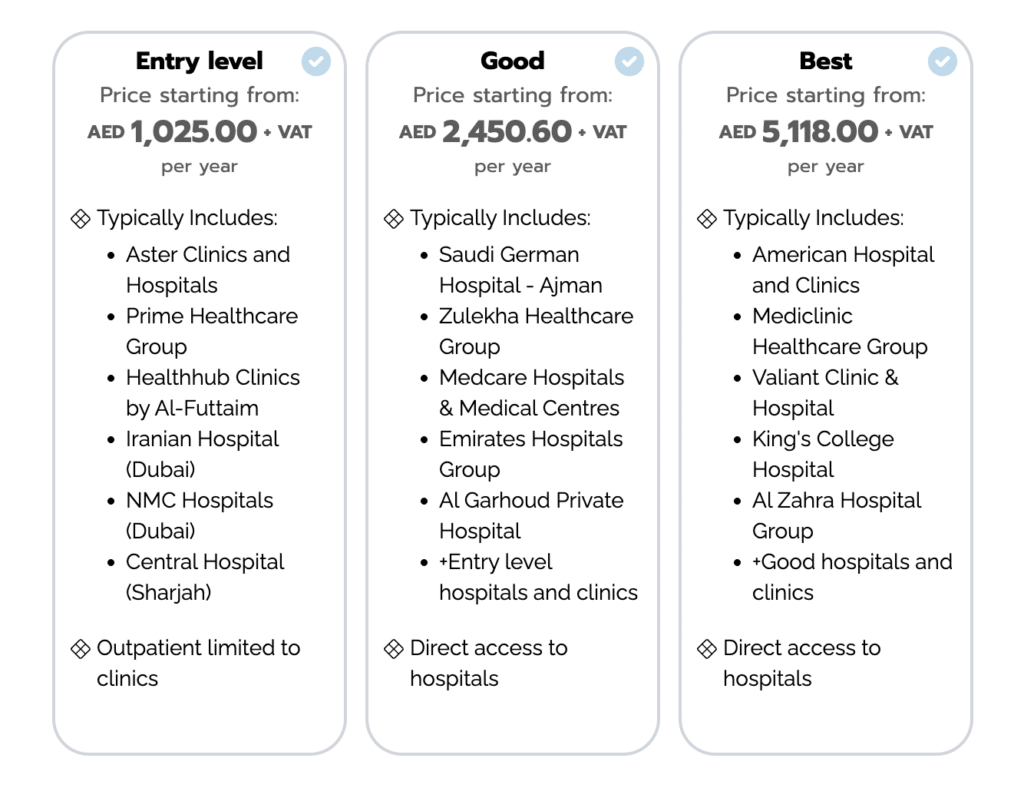
Tras introducir algunos datos básicos, podrás comparar ofertas de aseguradoras como GIG, Sukoon y otras compañías. Normalmente existen diferentes niveles de cobertura, que dan acceso a distintas redes hospitalarias con diferentes estándares de calidad y servicios.
Según esta información (y nosotros también podemos confirmártelo), hospitales como American Hospital Dubai, Mediclinic y King's College Hospital Dubai están considerados entre los mejores del país. Los seguros que incluyen acceso a estos centros suelen situarse alrededor de los 5.000 AED al año (aproximadamente 1.200 €) para una persona sana de unos 30 años. No obstante, el precio final dependerá de factores como la edad, el historial médico y la cobertura contratada.
Aseguradoras internacionales
Si viajas con frecuencia o necesitas cobertura médica fuera de Emiratos Árabes Unidos, puede ser más interesante contratar un seguro médico internacional. Este tipo de pólizas suele ofrecer una cobertura más amplia y acceso a hospitales en distintos países.
No existe una aseguradora que sea la mejor para todos los casos. Lo más recomendable es solicitar presupuestos a varias compañías y comparar las coberturas, los límites de indemnización y las condiciones antes de tomar una decisión.
PassportCard
PassportCard es una de las aseguradoras internacionales más populares entre nómadas digitales y expatriados que viven en Dubái. El producto está respaldado por Allianz y ofrece diferentes planes de cobertura adaptados a distintas regiones del mundo.
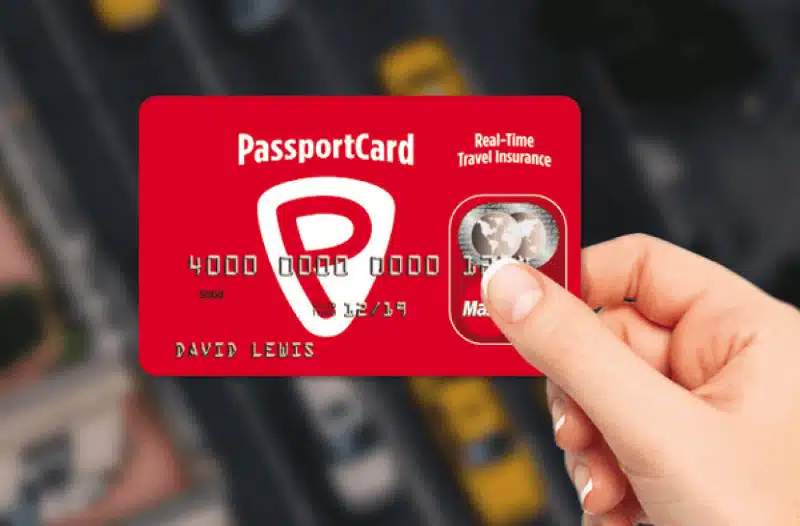
Una de sus principales ventajas es su tarjeta de pago médico. Cuando necesitas atención sanitaria, puedes recargar la tarjeta directamente desde la aplicación y utilizarla para pagar en los hospitales concertados, evitando tener que adelantar el importe de los tratamientos. Si prefieres pagar por tu cuenta, también puedes solicitar posteriormente el reembolso de los gastos cubiertos por la póliza.
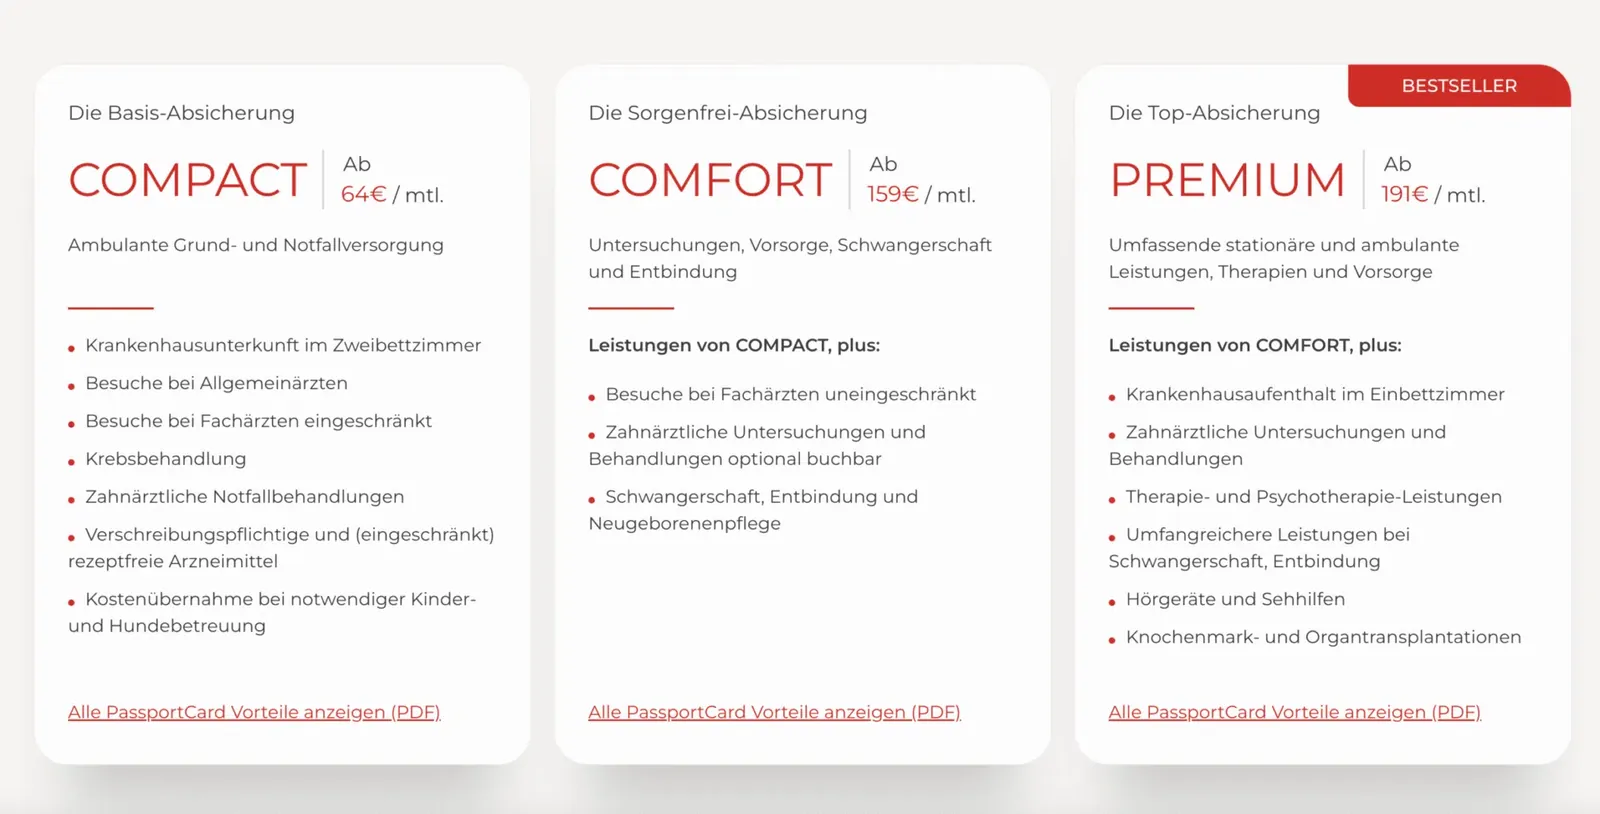
PassportCard ofrece tres niveles de cobertura diferentes. El precio varía en función de factores como la edad, el país de residencia y las coberturas contratadas.
La tabla completa de coberturas puede consultarse aquí.
Además de sus diferentes planes y de su aplicación móvil, uno de los aspectos más valorados por muchos expatriados europeos es la atención al cliente en alemán. Para quienes prefieren gestionar su seguro en su idioma, PassportCard es una de las opciones más consolidadas del mercado.
Genki
Genki es una aseguradora alemana especializada en seguros médicos para nómadas digitales, viajeros frecuentes y expatriados. Su principal atractivo es la sencillez de su oferta, que facilita mucho la elección del plan más adecuado.
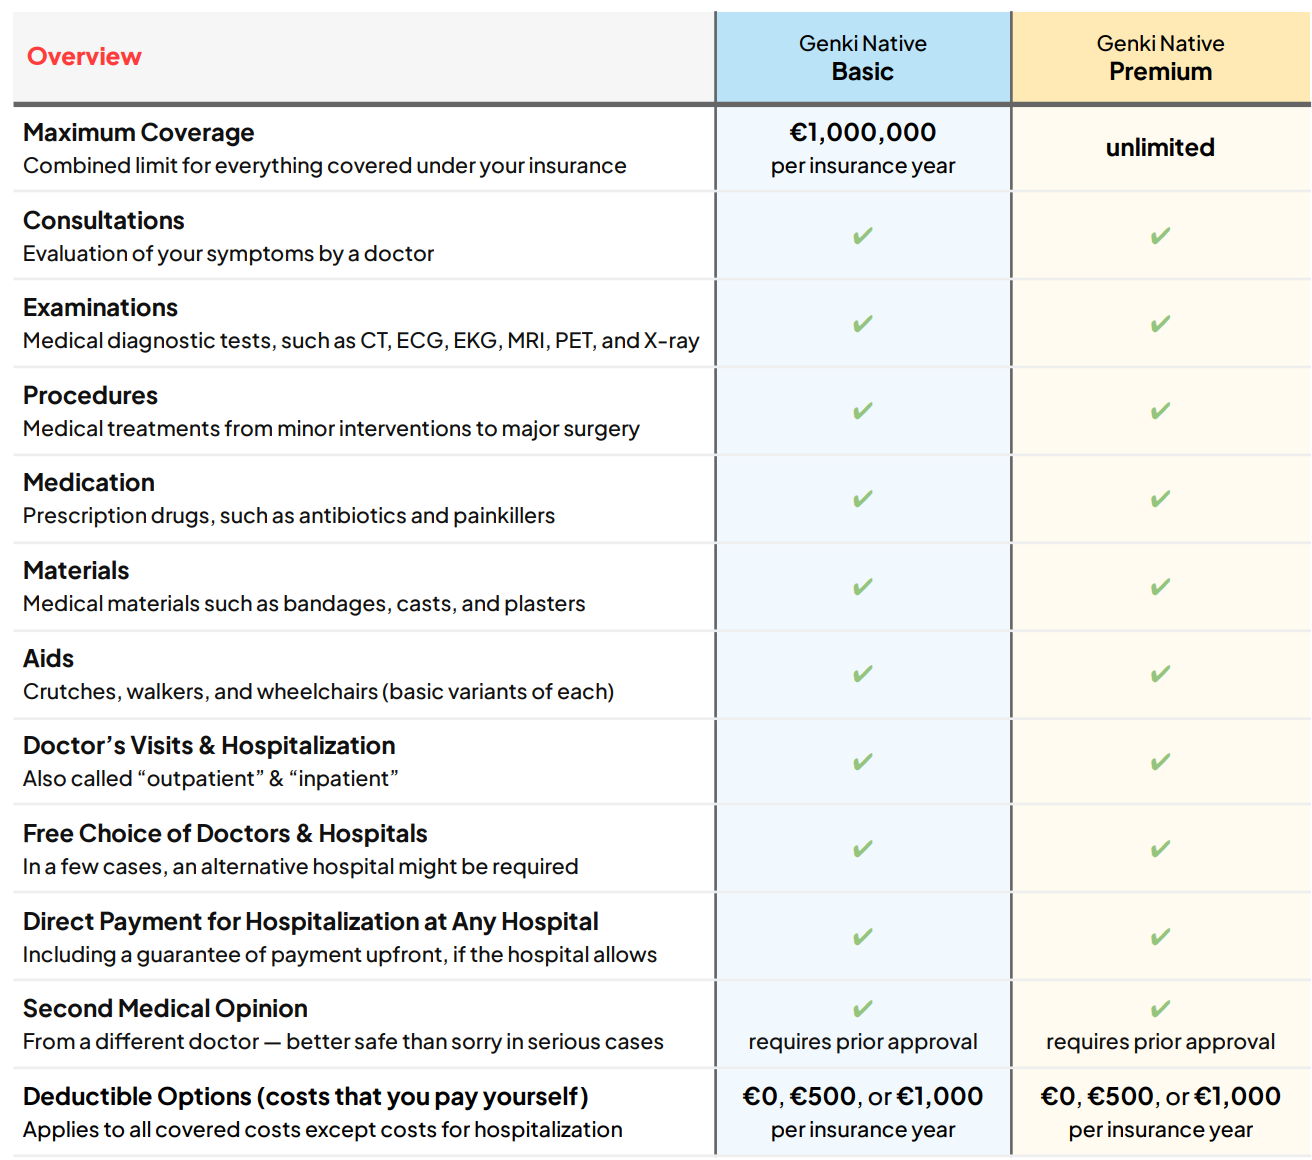
La compañía ofrece un plan Basic, con cobertura médica internacional para viajes y estancias en el extranjero. El precio de este plan para la mayoría de personas está por debajo de los 200 €.
También tienen un plan Premium, que amplía la cobertura incluyendo medicina preventiva y determinados tratamientos de medicina alternativa. A continuación, puedes consultar una comparativa entre ambos planes.
La principal ventaja de Genki es la sencillez de su oferta. Sus planes son fáciles de entender y ofrecen cobertura médica internacional, con la posibilidad de ampliar las prestaciones mediante el plan Premium, que incluye medicina preventiva y determinados tratamientos de medicina alternativa.
Además, suele ser una opción algo más económica que PassportCard.
Foyer (Global)
Foyer Global es una aseguradora internacional con sede en Luxemburgo especializada en seguros médicos para expatriados. Sus pólizas ofrecen cobertura internacional y diferentes niveles de protección para adaptarse a distintos perfiles y necesidades.
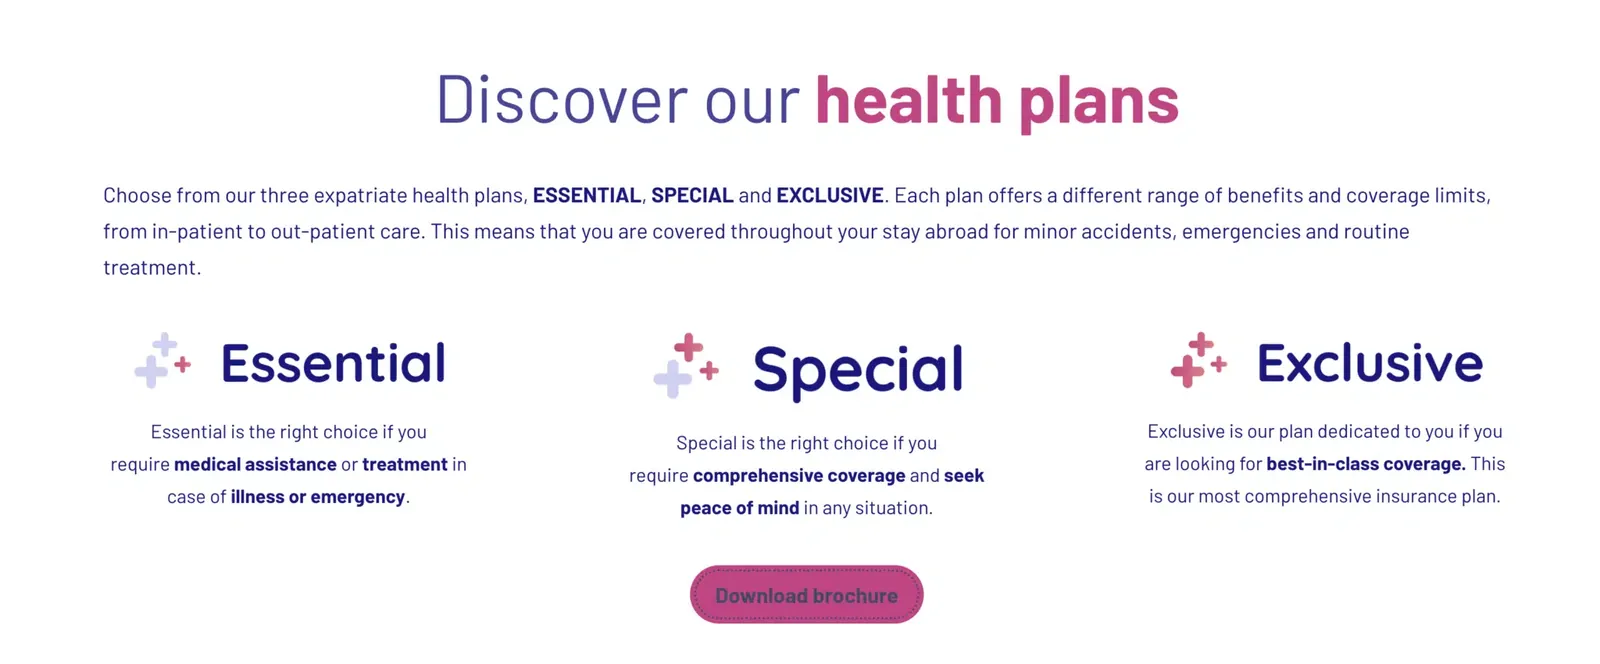
Al igual que PassportCard, dispone de tres planes de cobertura entre los que elegir. Los detalles completos de cada plan pueden consultarse aquí.
April (International)
APRIL International es una aseguradora francesa que ha ganado mucha popularidad en los últimos años gracias a sus precios competitivos y su amplia oferta de seguros médicos internacionales. La compañía ofrece cuatro niveles de cobertura diferentes, lo que permite adaptar el seguro al presupuesto y a las necesidades de cada persona.
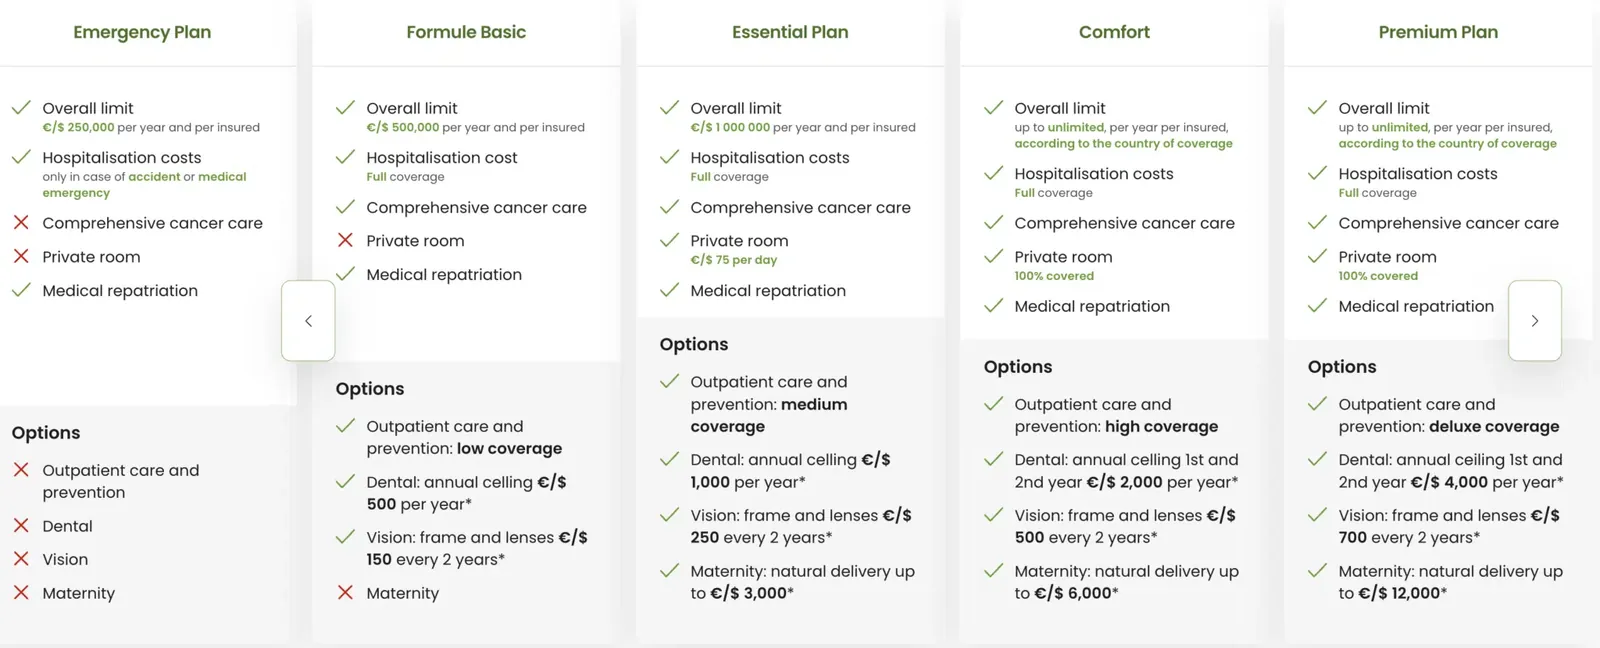
Puedes consultar el detalle de cada uno de los planes en el folleto informativo aquí.
Las principales opciones en comparación directa:
| Proveedor | Cobertura | Típico para | Prima / año |
|---|---|---|---|
| Essential Benefits Plantarifa básica legal | solo EAU, red pequeña | empleados con salario bajo, mero cumplimiento | aprox. 600 – 800 AED150 – 200 € |
| Aseguradoras localesGIG, Sukoon, Daman, Orient | EAU, en parte CCG | quien vive de forma permanente en Dubái y viaja poco | 1.000 – 4.000 € |
| PassportCarda través de Allianz Partners | mundial, pago directo con tarjeta | expatriados que no quieren adelantar las facturas | 1.500 – 3.500 € |
| Cigna Global | mundial, modular | quien viaja mucho y quiere combinar libremente | 2.000 – 5.000 € |
| Allianz Care / BDAE | mundial, servicio en alemán | familias y quien quiera interlocutores en alemán | 2.000 – 5.000 € |
Valores orientativos para una persona sana de mediana edad, a septiembre de 2026. La prima real depende de la edad, las enfermedades previas, la franquicia y la red; solo la oferta personal es vinculante. Nuestro equipo está asegurado con PassportCard porque allí el tratamiento se paga directamente con tarjeta en vez de adelantar el dinero y reclamarlo después.
Costes
El precio de un seguro médico en Dubái varía en función del perfil de cada persona. No existe una tarifa única, ya que la prima se calcula teniendo en cuenta diferentes factores, entre ellos:
- Sexo
- Edad
- Enfermedades preexistentes e historial médico
- Nivel de cobertura contratado
- Capital asegurado (importe máximo que cubre la póliza al año)
Aunque los tres primeros factores no pueden modificarse, sí puedes elegir el nivel de cobertura y el capital asegurado que mejor se adapten a tus necesidades. Si viajas con frecuencia, lo más recomendable suele ser contratar un seguro médico internacional, ya que te permitirá acceder a asistencia sanitaria en distintos países.
Si además buscas una cobertura más completa, muchas aseguradoras ofrecen prestaciones adicionales que normalmente no están incluidas en los planes básicos, como por ejemplo:
- Cobertura dental
- Fisioterapia
- Psicoterapia
- Masajes terapéuticos
- Habitación individual en caso de hospitalización
- Cobertura por pérdida de ingresos debido a una baja médica
Estas coberturas pueden contratarse como extras o venir incluidas en los planes de mayor nivel, dependiendo de la aseguradora. No siempre son imprescindibles, pero pueden resultar muy interesantes según las necesidades de cada persona.
Aun así se pueden dar órdenes de magnitud. Las cifras siguientes son lo que vemos en la práctica para una tarifa sólida con buena red de clínicas:
| Situación | Tarifa local | Tarifa internacional |
|---|---|---|
| Persona sola, 20 – 35 años | 1.000 – 2.000 € | 1.500 – 2.500 € |
| Persona sola, 36 – 50 años | 1.500 – 3.000 € | 2.000 – 3.500 € |
| Persona sola, a partir de 50 años | 2.500 – 5.000 € | 3.500 – 7.000 € |
| Pareja, ambos menores de 40 | 2.000 – 4.000 € | 3.000 – 5.500 € |
| Familia con dos hijos | 3.500 – 7.000 € | 5.000 – 10.000 € |
| Mínimo legal (EBP) | aprox. 150 – 200 € por persona | |
Primas anuales en euros, a septiembre de 2026, redondeadas. Los factores de precio, en este orden: edad, enfermedades previas, amplitud de la red de clínicas y si se incluyen odontología y maternidad. Una franquicia del 10 al 20 % rebaja la prima de forma notable. Lo que cuesta el resto de la vida en Dubái está en el artículo Coste de vida en Dubái.
Seguro de viaje, tarifa de expatriado y la caja de tu país
Dos cosas se confunden con frecuencia, y la confusión puede salir cara.
Seguro médico de viaje
Se aplica a vacaciones, normalmente hasta 42 o 56 días seguidos, cuesta de 10 a 40 € al año y cubre urgencias agudas más la repatriación. Para unas vacaciones en Dubái basta de sobra y, aunque no es obligatoria para entrar como turista, es muy recomendable. Como justificante para un visado de residencia no se acepta: la administración exige una póliza autorizada en los EAU que cumpla la cobertura mínima de la DHA.
Seguro médico de expatriado o internacional
Está pensado para vivir de forma permanente en el extranjero, no tiene límite temporal, cubre prevención y tratamientos crónicos y cumple los requisitos del visado. Es justo lo que necesitas al emigrar.
Qué ocurre con la seguridad social de tu país
Con la baja y la pérdida del domicilio termina la afiliación obligatoria a la seguridad social, y los EAU no tienen convenio de seguridad social con la mayoría de países europeos. Dos cosas conviene hacer antes: la baja por escrito con justificante del seguro en el extranjero, porque si no la obligación de cotizar sigue. Y, en segundo lugar, el seguro de expectativa de derechos, que te asegura la reincorporación sin un nuevo examen de salud si vuelves más adelante; según la entidad y el modelo suele costar entre 15 y 60 € al mes. Quien tenga seguro privado debería acordar lo mismo con su aseguradora, allí se llama acuerdo de suspensión. Quien planee el traslado encontrará todo el proceso en la guía Emigrar a Dubái.
Experiencia
Según nuestra experiencia, contratar un seguro médico al emigrar a Dubái vale la pena sin duda alguna. Quien quiera ahorrar puede optar por un proveedor local, pero nosotros recomendamos claramente un proveedor internacional que cubra una gran variedad de países. Nuestro equipo está plenamente familiarizado con Genki asegurado a través de la compañía de seguros Allianz de Alemania.
Recomendación: Asesoramiento profesional
La elección del seguro debe hacerse con cuidado, ya que en caso de emergencia uno debe estar debidamente asegurado. Quien no esté seguro o no tenga tiempo para comparar todos los seguros en detalle, debería contratar un asesoramiento profesional.
Nuestro socio de seguros Seguros ofrece asesoramiento gratuito y profesional sobre seguros médicos en Dubái y más allá.
Preguntas frecuentes
Las preguntas que más nos hacen sobre el seguro médico en Dubái.
¿Cuánto cuesta un seguro médico en Dubái?
La tarifa básica legal (Essential Benefits Plan) ronda los 600 a 800 AED al año, es decir, unos 150 a 200 €. Una tarifa sólida con buena red de clínicas cuesta a una persona sola entre 1.000 y 3.000 € al año; con cobertura internacional, más bien de 1.500 a 3.500 €. Para una familia con dos hijos cuenta con 3.500 a 10.000 €.
¿Es obligatorio el seguro médico en Dubái?
Sí. Desde la Dubai Health Insurance Law No. 11 of 2013 todo residente debe estar asegurado, y desde enero de 2025 la obligación rige también en los emiratos del norte a través del Basic Health Insurance Scheme. Sin póliza válida no se expide ni se renueva ningún visado de residencia, y las multas empiezan en 500 AED al mes.
¿Estoy asegurado como turista en Dubái?
No, no automáticamente. Para las vacaciones basta un seguro médico de viaje normal con repatriación, que cuesta de 10 a 40 € al año. Sin seguro pagas de tu bolsillo, y las clínicas privadas de Dubái son caras: una visita de urgencia puede alcanzar rápidamente cuatro cifras.
¿Paga mi empleador el seguro médico?
En los EAU el empleador está legalmente obligado a asegurar a su plantilla y no puede descontar la prima del salario. En cambio no es responsable del cónyuge ni de los hijos: de ellos se ocupa el patrocinador correspondiente, es decir, por lo general tú.
¿Cómo es el sistema sanitario en Dubái?
No hay una caja de enfermedad al estilo europeo, sino aseguradoras y tarifas. Lo regula la Dubai Health Authority. El día a día transcurre en cadenas privadas como Mediclinic, Aster, NMC o el American Hospital; el nivel es alto y las esperas son cortas. Qué centros te quedan abiertos depende de la red de tu tarifa.
¿Puedo mantener la seguridad social de mi país?
Con la baja termina la afiliación obligatoria, y no existe convenio de seguridad social entre los EAU y la mayoría de países europeos. Tiene sentido un seguro de expectativa de derechos: te asegura la reincorporación sin nuevo examen de salud si vuelves más adelante y suele costar de 15 a 60 € al mes.
¿Se acepta un seguro médico de viaje para el visado?
No. Para el visado de residencia la administración exige una póliza autorizada en los EAU que cumpla la cobertura mínima de la DHA. Una póliza de viaje europea no lo cumple, por buena que sea.
¿Se cubren las enfermedades previas?
No automáticamente. Las tarifas locales suelen excluir las enfermedades previas o imponerles carencias de seis a doce meses; los proveedores internacionales suelen incluirlas con recargo. Quien tenga algo que declarar debería hacerlo abiertamente: una dolencia ocultada cuesta la cobertura llegado el caso.
¿Está incluida la odontología?
En la tarifa básica no; en las mejores, normalmente como módulo con recargo. Los tratamientos dentales en Dubái son comparativamente caros, así que a la mayoría le compensa el módulo. Lo mismo vale para la maternidad: el Essential Benefits Plan solo la cubre de forma limitada y conviene incluirla a conciencia si se piensa en tener hijos.
Resumen
Si vas a mudarte a Dubái, contratar un seguro médico debería ser una de tus prioridades. Además de ser un requisito para los residentes, te protegerá frente a unos costes sanitarios que pueden ser muy elevados al tratarse de un sistema de salud privado.
La elección de la póliza dependerá de tus necesidades, tu presupuesto y el uso que vayas a hacer de ella, por lo que merece la pena comparar distintas opciones antes de tomar una decisión.
¿Quieres mudarte a Dubái?
Consigue ahora nuestra guía gratuita para emigrar a Dubái con los 7 aspectos clave sobre emigración, creación de empresa, visado y mucho más.
También te puede interesar