Immer mehr Menschen wandern nach Dubai aus. Eine Auswanderung ist ein großes Projekt und dazu gehört ein wichtiger Teil: die Gesundheits- und Krankenvorsorge bzw. Versicherung. Das Versicherungssystem in den Vereinigten Arabischen Emiraten ist deutlich anders als in den meisten europäischen Ländern.
In diesem Leitfaden wird erklärt, was man alles beachten muss, wenn es um die Auswanderung nach Dubai in Bezug auf die Krankenversicherung geht.
- Es gibt zwei Arten von Versicherungen in Dubai. Lokale Krankenversicherungen und internationale Krankenversicherungen. Letztere sind etwas teurer, aber bei Exapts die viel Reisen beliebter und auch zu empfehlen.
- Wer nach Dubai auswandert und selbstständig ist, muss eine Versicherung abschließen. Ansonsten kümmert sich in der Regel der Arbeitgeber um die Pflichtversicherung.
- Die beliebtesten internationalen Krankenversicherungen sind mitunter Genki, Passport Card, Foyer und April.
- Die Kosten variieren stark und hängen von der eigenen Krankheitshistorie, Alter sowie gewünschtem Leistungsumfang ab.
- Bei der Wahl sollte man gut abwägen, welche Versicherung zu einem selbst passt und sich im Zweifelsfall auch beraten. lasssen.
Brauche ich eine Krankenversicherung?
Ja, und zwar verpflichtend. Ein staatliches Solidarsystem wie in Europa gibt es in den VAE nicht, dafür seit dem Dubai Health Insurance Law No. 11 of 2013 eine gesetzliche Versicherungspflicht für jeden Einwohner. Kontrolliert wird sie an der Stelle, an der es wehtut: Ohne gültige Police stellt die Behörde kein Residence Visa aus und verlängert auch keines.
Unabhängig von der gesetzlichen Vorschrift sollte man sich jedoch um eine Krankenversicherung kümmern. Im Falle einer Krankheit übernimmt diese die Kosten. Ansonsten muss man die gesamten Kosten selbst privat tragen. Je nachdem, welche Krankenversicherung man abschließt, bekommt man unterschiedlich umfangreiche Leistungen und auch die Versicherungssumme ist variabel.
Die Pflicht gilt für jeden Einwohner mit Residence Visa, unabhängig von Alter und Nationalität, und sie hängt an einem Sponsor: Arbeitgeber versichern ihre Angestellten, und zwar auf eigene Kosten, denn das Gesetz verbietet ausdrücklich, den Beitrag vom Gehalt abzuziehen. Wer über die eigene Firma in Dubai lebt, ist gleichzeitig Arbeitgeber und Versicherter und muss sich selbst versichern. Für mitreisende Familienangehörige ist der jeweilige Sponsor zuständig, also in der Regel du.
Als gesetzliches Minimum gilt der Essential Benefits Plan (EBP), ein von der Dubai Health Authority definierter Basistarif für Geringverdiener. Er deckt Notfälle, Grundversorgung, Schwangerschaft und eine begrenzte Zahl an Untersuchungen ab und kostet je nach Alter grob 600 bis 800 AED im Jahr, also etwa 150 bis 200 €. Für alles darüber hinaus, freie Arztwahl, gute Kliniken, Zahnbehandlung, Behandlung im Ausland, braucht es einen richtigen Tarif.
Ohne gültige Police wird das Residence Visa weder ausgestellt noch verlängert, der Prozess bleibt schlicht stehen. Dazu kommen Bußgelder, in Dubai üblicherweise 500 AED pro Monat und unversicherter Person. Für Arbeitgeber, die ihre Belegschaft nicht versichern, fallen die Sätze deutlich höher aus.
Seit dem 1. Januar 2025 gilt die Pflicht nicht mehr nur in Dubai und Abu Dhabi, sondern über das Basic Health Insurance Scheme bundesweit, also auch in Sharjah, Ajman, Ras Al Khaimah, Umm Al Quwain und Fujairah. Der dortige Basistarif startet bei rund 320 AED im Jahr und deckt bis zu 50.000 AED stationär und 10.000 AED ambulant.
Quellen: dubai.gov.ae: Law No. 11 of 2013, dha.gov.ae, mohap.gov.ae
Wie das Gesundheitssystem in Dubai funktioniert
Wer aus Deutschland, Österreich oder der Schweiz kommt, muss zuerst eine Denkgewohnheit ablegen: In den VAE gibt es keine Krankenkasse, die im Hintergrund abrechnet, und keinen Beitrag, der prozentual vom Einkommen abgeht. Es gibt Versicherer, Tarife und Netze, und der Tarif entscheidet, welche Kliniken dir offenstehen.
Wer reguliert was
Zuständig ist in Dubai die Dubai Health Authority (DHA), in Abu Dhabi das Department of Health, für die übrigen Emirate das Gesundheitsministerium MOHAP. Die DHA legt den Mindestumfang fest, lizenziert Versicherer und Kliniken und betreibt die Plattform, über die Policen und Ansprüche geprüft werden.
Öffentlich und privat
Öffentliche Häuser wie das Rashid Hospital, das Dubai Hospital oder das Latifa Hospital für Frauen und Kinder sind gut ausgestattet, richten sich aber primär an Einheimische; Expats zahlen dort ohne passende Versicherung selbst. Der Alltag der meisten Auswanderer spielt sich in den privaten Ketten ab: Mediclinic, Aster, NMC, Saudi German Hospital und das American Hospital Dubai. Das Niveau ist hoch, die Ausstattung modern, gewartet wird kaum, und deutschsprachige Ärzte gibt es in mehreren Häusern.
Das Netz ist wichtiger als die Summe
Der entscheidende Unterschied zwischen zwei Tarifen ist selten die Deckungssumme, sondern das Netzwerk. Günstige Tarife binden dich an ein kleines Netz, oft ohne die Premium-Häuser; teurere Tarife öffnen alle Ketten und erstatten auch außerhalb. Wer schon weiß, in welche Klinik er will, sollte vor dem Abschluss prüfen, ob sie im Netz liegt, das ist wichtiger als eine Summe, die man ohnehin nie ausschöpft.
Anbieter im Vergleich
Die Anzahl der Anbieter ist groß, jedoch hier ein Überblick der bekanntesten und beliebtesten Anbieter für Krankenversicherungen in Dubai.
Lokale Anbieter
Auf insurancemarket.ae findet man eine Vielzahl von lokalen Versicherungsanbietern. Diese beschränken sich meist auf die VAE bzw. den Raum GCC. Wer eine Krankenversicherung vor Ort benötigt, wird hier definitiv fündig und größtenteils sind diese Anbieter auch am günstigsten. Nach kurzer Eingabe der wichtigsten Daten erhält man verschiedene Angebote von GIG, Sukoon oder anderen Anbietern.
Meist kann man hier zwischen verschiedenen Krankenhauspaketen wählen. Denn auch hier gibt es verschiedene „Krankenhausketten", die entsprechend unterschiedliche Leistungs- und Qualitätsstandards haben. Hier ein kurzer Überblick der wichtigsten Angebote in Pakete unterteilt.
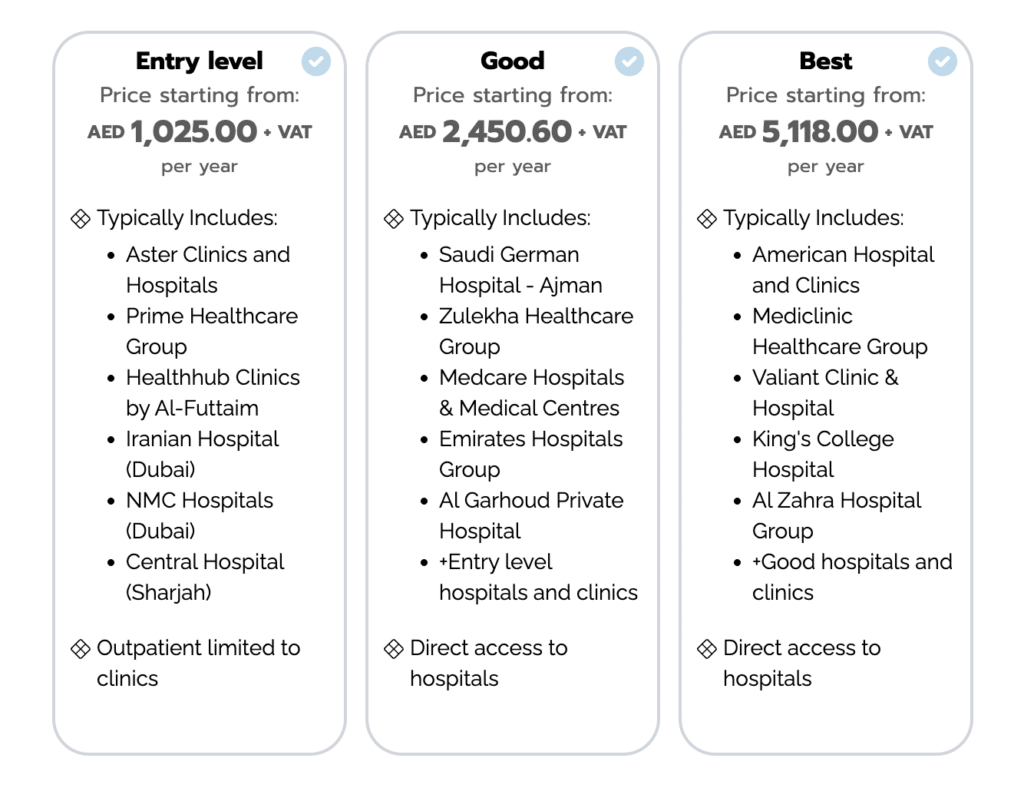
Wie man hier sieht (das können wir auch bestätigen), gehören die besten Krankenhäuser vor Ort definitiv zu American Hospital, Mediclinic und King's College Hospital. Diese finden sich entsprechend im Best Paket für rund 5.000 AED, also 1.200 € pro Jahr. Der Preis bezieht sich jedoch auf ein Beispiel eines gesunden Mannes um die 30 Jahre alt. Die exakten Preise variieren logischerweise von Person zu Person, dazu später mehr.
Internationale Anbieter
Wer jedoch generell viel unterwegs ist und hohen Versicherungsschutz auch im Ausland genießen möchte, sollte zu den nachfolgenden Versicherungen greifen. Diese gehören zu den beliebtesten bei Expats aus Europa und haben sich in den letzten Jahren bewährt.
Pauschal gibt es keine Beste, man sollte sich von den 4 nachfolgenden Anbietern jeweils ein Angebot für seine individuellen Vorstellungen einholen.
PassportCard
Allseits beliebt bei digitalen Nomaden und Auswanderern in Dubai ist seit vielen Jahren die PassportCard. Dieses Versicherungsprodukt wird von der Allianz Versicherung aus Deutschland gestellt und bietet attraktive Versicherungspakete für verschiedene geografische Zonen an.
Die Idee dahinter ist, dass man im Krankheitsfall die Karte per App aufladen lässt und dann im Krankenhaus verwendet. Somit muss man keine Kosten selbst vorstrecken, sondern kann direkt mit der Karte zahlen. Alternativ kann man natürlich selbst zahlen und erhält dann die Kosten rückerstattet, wenn man das möchte.
Grundsätzlich sind die Leistungen auf 3 Pläne aufgeteilt. Die Kosten dafür sind, wie schon erwähnt, individuell. Hier jedoch ein kurzer Einblick.
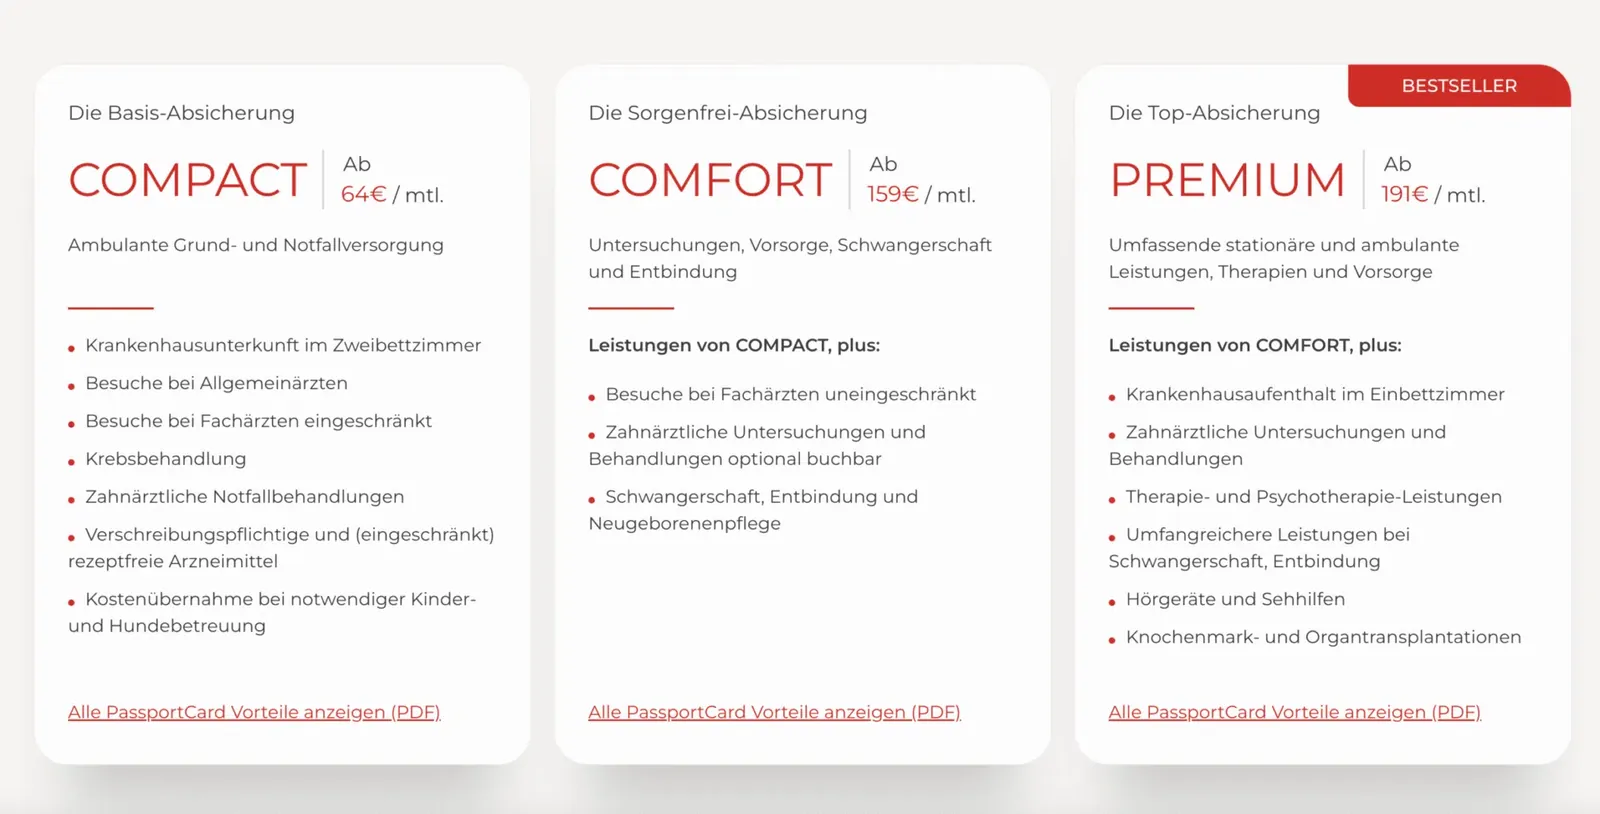
Die vollständige Leistungstabelle befindet sich hier.
Einer der größten Vorteile neben den attraktiven Paketen, Leistungen und der App mit Karte ist natürlich der deutschsprachige Support. Wer deutsche Qualität möchte, der wird bei PassportCard fündig und man fühlt sich auch im Ausland definitiv wohler, wenn man weiß, dass die Versicherung und deren Mitarbeiter dieselbe Sprache sprechen.
Genki
Genki ist eine weitere deutsche Versicherung bzw. ein Versicherungsmakler, der ein großartiges Paket für digitale Nomaden und Vielreisende herausgebracht hat. Das Angebot ist sehr klar verständlich und somit fällt die Entscheidung relativ leicht.
Es gibt einerseits ein Basic Paket, welches eine Rundum-Versicherung auf der ganzen Welt ermöglicht und einen absichert bei Reisen und Leben im Ausland. Der Preis liegt bei den meisten bei unter 200 €.
Darüber hinaus gibt es noch das Premium Paket, welches alles vom Basic Paket beinhaltet, aber zusätzlich noch präventive und alternativmedizinische Aufwände abdeckt. Nachfolgend ein kurzer Vergleich beider Pakete.
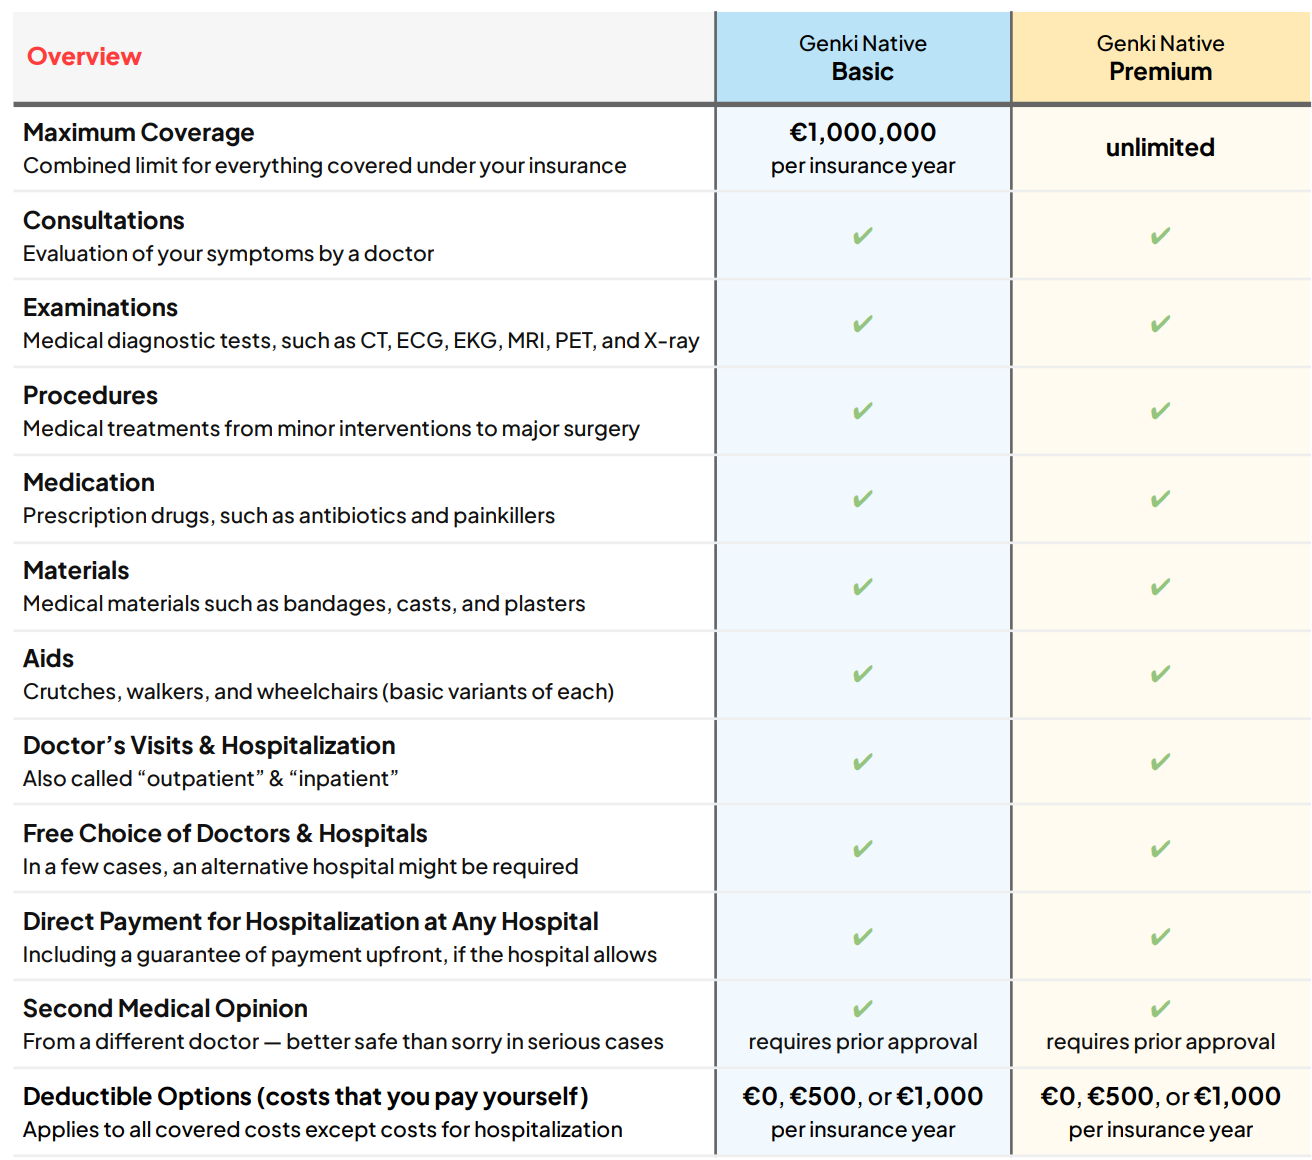
Der Vorteil bei Genki liegt schlichtweg in der Einfachheit des Angebots. Generell ist man weltweit vollumfänglich versichert und kann zusätzlich via Premium-Paket präventive und alternativmedizinische Leistungen in Anspruch nehmen.
Zudem ist die Versicherung doch etwas günstiger als PassportCard.
Foyer (Global)
Ein weiterer interessanter Anbieter ist Foyer Global. Das Versicherungsunternehmen aus Luxemburg bietet internationale Krankenversicherungen für Expats aller Art. Auch hier bekommt man attraktive Pläne mit einer modernen Infrastruktur.
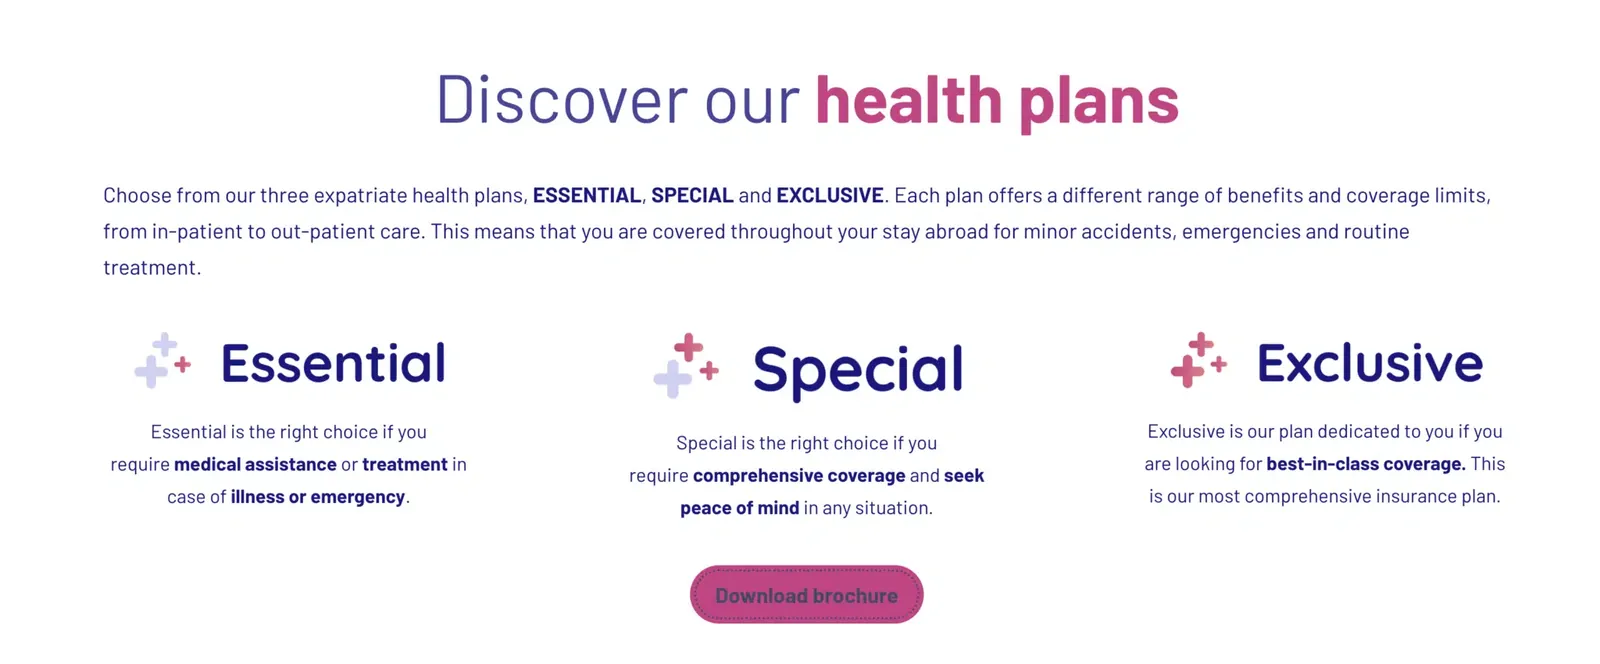
Genauso wie bei PassportCard gibt es 3 Pläne, aus denen man auswählen kann. Die genauen Details findet man hier.
April (International)
Ein französischer Anbieter, der in den letzten Jahren aufgrund der niedrigen monatlichen Versicherungskosten so beliebt geworden ist, ist April. Dieser Anbieter ist etwas günstiger und man kann zwischen 4 verschiedenen Grundpaketen auswählen.
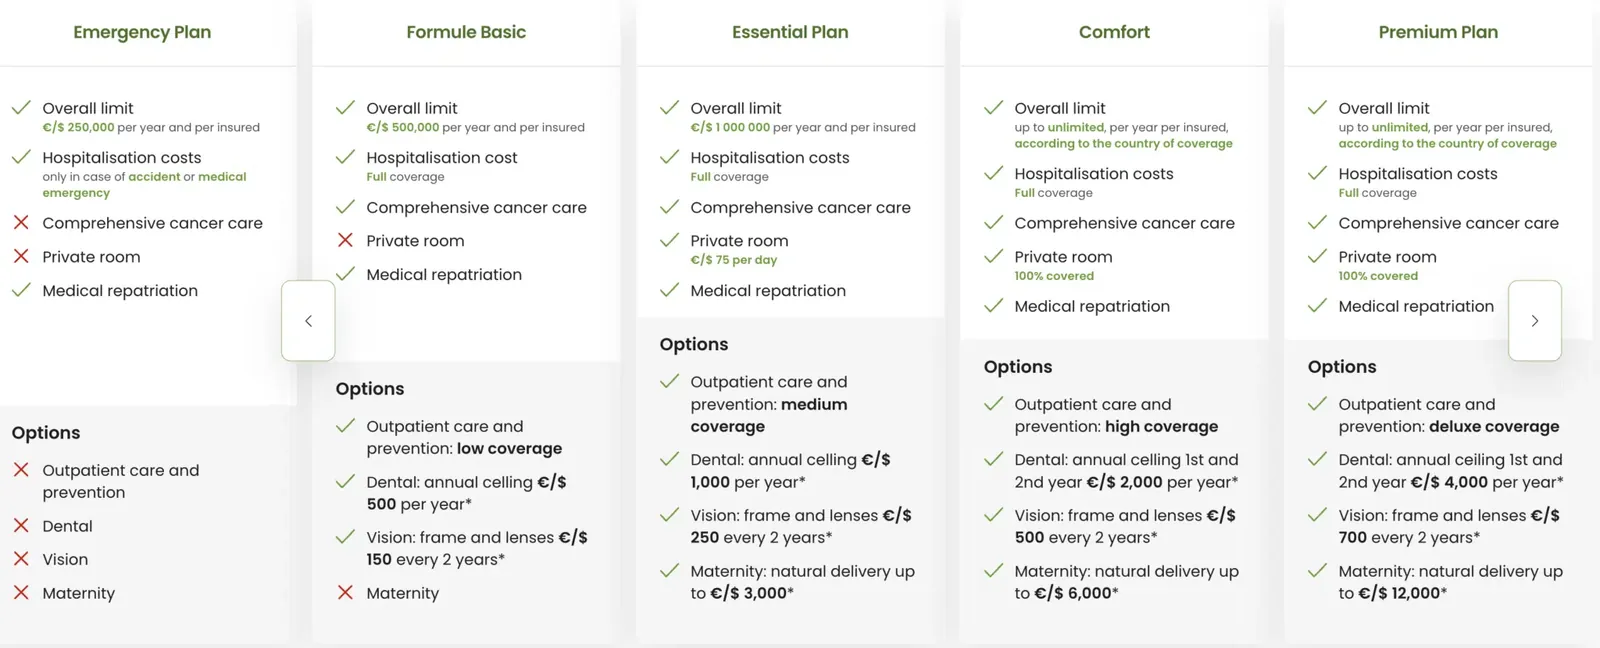
Die genauen Details zu den Plänen sind in der Broschüre hier.
Die wichtigsten Optionen im direkten Vergleich:
| Anbieter | Deckung | Typisch für | Beitrag / Jahr |
|---|---|---|---|
| Essential Benefits Plangesetzlicher Basistarif | nur VAE, kleines Netz | Angestellte mit geringem Gehalt, reine Pflichterfüllung | ca. 600 – 800 AED150 – 200 € |
| Lokale VersichererGIG, Sukoon, Daman, Orient | VAE, teils GCC | wer dauerhaft in Dubai lebt und selten reist | 1.000 – 4.000 € |
| PassportCardüber Allianz Partners | weltweit, Direktzahlung per Karte | Auswanderer, die keine Rechnungen vorstrecken wollen | 1.500 – 3.500 € |
| Cigna Global | weltweit, modular | wer viel reist und frei kombinieren will | 2.000 – 5.000 € |
| Allianz Care / BDAE | weltweit, deutschsprachiger Service | Familien und alle, die deutsche Ansprechpartner wollen | 2.000 – 5.000 € |
Richtwerte für eine gesunde Einzelperson mittleren Alters, Stand September 2026. Der tatsächliche Beitrag hängt an Alter, Vorerkrankungen, Selbstbehalt und Netz; verbindlich ist immer das persönliche Angebot. Unser Team ist über PassportCard versichert, weil dort im Behandlungsfall direkt per Karte gezahlt wird, statt in Vorleistung zu gehen und später einzureichen.
Kosten
Die Kosten bei einer Krankenversicherung lassen sich unmöglich pauschal sagen, denn diese hängen immer von Person zu Person ab. Die größten Faktoren, welche entscheiden, wie hoch der monatliche Versicherungsbeitrag ist, sind immer:
- Geschlecht
- Alter
- Vorerkrankungen / Historie
- Versicherungsumfang (Leistungen)
- Versicherungshöhe (maximale Kosten, die pro Jahr übernommen werden)
Die ersten 3 Faktoren kann man sich natürlich nicht selbst aussuchen, aber die letzten 2 sind variabel und abhängig von den eigenen Bedürfnissen. Wer viel reist, sollte generell immer eine internationale Krankenversicherung abschließen. Somit kann man in verschiedensten Ländern zum Arzt gehen und sich behandeln lassen.
Wer zudem Schlimmeres befürchtet bzw. abgesichert sein mag, sollte sich auch überlegen, die Versicherungsleistungen zu erhöhen. Extraleistungen, die meist in den Standardpaketen nicht mit inbegriffen sind, sind unter anderem:
- Zahnarzt
- Physiotherapie
- Psychotherapie
- Massagen
- Einzelzimmer im Krankenhaus
- Gehaltsausfallversicherung bei Krankheit
Diese Extrapunkte kann man selbst zu- oder abwählen bzw. sind in verschiedenen Versicherungspaketen der Anbieter enthalten. Notwendig sind die nicht, können aber in gewissen Fällen durchaus Sinn machen.
Trotzdem lassen sich Größenordnungen nennen. Die folgenden Werte sind das, was wir in der Praxis für einen soliden Tarif mit gutem Klinik-Netz sehen:
| Konstellation | Lokaler Tarif | Internationaler Tarif |
|---|---|---|
| Einzelperson, 20 – 35 Jahre | 1.000 – 2.000 € | 1.500 – 2.500 € |
| Einzelperson, 36 – 50 Jahre | 1.500 – 3.000 € | 2.000 – 3.500 € |
| Einzelperson, ab 50 Jahre | 2.500 – 5.000 € | 3.500 – 7.000 € |
| Paar, beide unter 40 | 2.000 – 4.000 € | 3.000 – 5.500 € |
| Familie mit zwei Kindern | 3.500 – 7.000 € | 5.000 – 10.000 € |
| Gesetzliches Minimum (EBP) | ca. 150 – 200 € pro Person | |
Jahresbeiträge in Euro, Stand September 2026, gerundet. Preistreiber sind in dieser Reihenfolge: Alter, Vorerkrankungen, Umfang des Klinik-Netzes und ob Zahnbehandlung und Mutterschaft eingeschlossen sind. Ein Selbstbehalt von 10 bis 20 % senkt den Beitrag spürbar. Was das Leben in Dubai sonst kostet, steht im Artikel Lebenshaltungskosten in Dubai.
Reiseversicherung, Expat-Tarif und die Kasse zu Hause
Zwei Dinge werden regelmäßig verwechselt, und die Verwechslung kann teuer werden.
Auslandsreisekrankenversicherung
Sie gilt für Urlaube, meist bis 42 oder 56 Tage am Stück, kostet 10 bis 40 € im Jahr und deckt akute Notfälle plus den Rücktransport. Für den Urlaub in Dubai reicht sie vollkommen, und für die Einreise als Tourist ist sie nicht vorgeschrieben, aber dringend zu empfehlen. Als Nachweis für ein Residence Visa wird sie nicht anerkannt: Die Behörde verlangt eine in den VAE zugelassene Police, die den DHA-Mindestumfang erfüllt.
Expat- oder internationale Krankenversicherung
Sie ist auf dauerhaftes Leben im Ausland ausgelegt, hat keine Zeitbegrenzung, deckt Vorsorge und chronische Behandlungen und erfüllt die Anforderungen für das Visum. Genau die brauchst du beim Auswandern.
Was mit der deutschen Krankenkasse passiert
Mit der Abmeldung und dem Wegfall des Wohnsitzes endet die Pflichtmitgliedschaft in der gesetzlichen Krankenversicherung, die VAE haben mit Deutschland kein Sozialversicherungsabkommen. Zwei Dinge lohnen sich vorher: Erstens die schriftliche Kündigung mit Nachweis der Auslandsversicherung, sonst läuft die Beitragspflicht weiter. Zweitens die Anwartschaftsversicherung, die dir bei einer späteren Rückkehr den Wiedereintritt ohne neue Gesundheitsprüfung sichert; sie kostet je nach Kasse und Modell meist zwischen 15 und 60 € im Monat. Privat Versicherte sollten dasselbe mit ihrem Versicherer klären, dort heißt es Ruhensvereinbarung. Wer den Wegzug plant, findet den vollständigen Ablauf im Ratgeber Nach Dubai auswandern.
Erfahrungen
Unserer Erfahrung nach lohnt sich der Abschluss einer Krankenversicherung bei der Auswanderung nach Dubai auf jeden Fall. Wer sparen möchte, kann einen lokalen Anbieter verwenden, jedoch empfehlen wir klar einen internationalen Anbieter, der eine Vielzahl von Ländern abdeckt. Unser Team ist vollumfänglich mit PassportCard über die Allianz Versicherung aus Deutschland versichert.
Häufig gestellte Fragen
Die Fragen, die uns zur Krankenversicherung in Dubai am häufigsten gestellt werden.
Wie viel kostet eine Krankenversicherung in Dubai?
Der gesetzliche Basistarif (Essential Benefits Plan) liegt bei rund 600 bis 800 AED im Jahr, also etwa 150 bis 200 €. Ein solider Tarif mit gutem Klinik-Netz kostet als Einzelperson zwischen 1.000 und 3.000 € im Jahr, international abgesichert eher 1.500 bis 3.500 €. Für eine Familie mit zwei Kindern rechnest du mit 3.500 bis 10.000 €.
Ist eine Krankenversicherung in Dubai Pflicht?
Ja. Seit dem Dubai Health Insurance Law No. 11 of 2013 muss jeder Einwohner versichert sein, seit Januar 2025 gilt die Pflicht über das Basic Health Insurance Scheme auch in den nördlichen Emiraten. Ohne gültige Police wird kein Residence Visa ausgestellt oder verlängert, dazu kommen Bußgelder ab 500 AED im Monat.
Bin ich als Tourist in Dubai krankenversichert?
Nein, nicht automatisch. Für den Urlaub reicht eine normale Auslandsreisekrankenversicherung mit Rücktransport, sie kostet 10 bis 40 € im Jahr. Ohne Versicherung zahlst du privat, und private Kliniken in Dubai sind teuer: Ein Notfallbesuch kann schnell vierstellig werden.
Zahlt mein Arbeitgeber die Krankenversicherung?
In den VAE ist der Arbeitgeber gesetzlich verpflichtet, seine Angestellten zu versichern, und darf den Beitrag nicht vom Gehalt abziehen. Für Ehepartner und Kinder ist er dagegen nicht zuständig, dafür sorgt der jeweilige Sponsor, also in der Regel du selbst.
Wie ist das Gesundheitssystem in Dubai?
Es gibt keine Krankenkasse im europäischen Sinn, sondern Versicherer und Tarife. Reguliert wird es von der Dubai Health Authority. Der Alltag spielt sich in privaten Klinikketten wie Mediclinic, Aster, NMC oder dem American Hospital ab, das Niveau ist hoch und Wartezeiten sind kurz. Welche Häuser dir offenstehen, hängt am Netzwerk deines Tarifs.
Kann ich meine deutsche Krankenkasse behalten?
Mit der Abmeldung endet die Pflichtmitgliedschaft, ein Sozialversicherungsabkommen zwischen Deutschland und den VAE gibt es nicht. Sinnvoll ist eine Anwartschaftsversicherung: Sie sichert dir bei einer späteren Rückkehr den Wiedereinstieg ohne neue Gesundheitsprüfung und kostet meist 15 bis 60 € im Monat.
Wird eine Auslandsreisekrankenversicherung für das Visum anerkannt?
Nein. Für das Residence Visa verlangt die Behörde eine in den VAE zugelassene Police, die den Mindestumfang der DHA erfüllt. Eine deutsche Reisepolice erfüllt das nicht, egal wie gut sie ist.
Werden Vorerkrankungen mitversichert?
Nicht automatisch. Lokale Tarife schließen Vorerkrankungen häufig aus oder belegen sie mit Wartezeiten von sechs bis zwölf Monaten; internationale Anbieter nehmen sie meist gegen Zuschlag auf. Wer etwas zu deklarieren hat, sollte das offen tun, eine verschwiegene Vorerkrankung kostet im Ernstfall den Versicherungsschutz.
Ist Zahnbehandlung enthalten?
Im Basistarif nicht, in besseren Tarifen meist als Baustein gegen Aufpreis. Zahnbehandlungen sind in Dubai vergleichsweise teuer, deshalb lohnt sich der Baustein für die meisten. Dasselbe gilt für Mutterschaft: Sie ist im Essential Benefits Plan nur eingeschränkt enthalten und sollte bei Kinderwunsch bewusst mitversichert werden.
Zusammenfassung
Zusammenfassend lässt sich sagen, dass man definitiv eine Krankenversicherung bei Auswanderung nach Dubai abschließen sollte. Einerseits, weil dies gesetzlich vorgeschrieben ist, auf der anderen Seite, da man dadurch im Krankheitsfall versichert ist und private Krankenhäuser meist sehr teuer sind.
Jedoch muss jeder individuell evaluieren, welche Versicherung man benötigt.
Du willst nach Dubai?
Dann hole dir jetzt unseren kostenlosen Dubai-Auswandern-Guide mit 7 Tipps zu Auswanderung, Firmengründung, VISA & mehr.
Das könnte dich auch interessieren